laat ons je terugbellen.

Wat Is een Carbon Offtake Agreement? Volledige Gids

Laatst bijgewerkt:

5 minuten leestijd

5 minuten leestijd

In 2025 tekenden bedrijven volgens Sylvera voor ongeveer $12,25 miljard aan carbon offtake agreements. Dat is meer dan twaalf keer de waarde van credits die in datzelfde jaar op de spotmarkt werden geretireerd. Het getal is niet zomaar een inkooptrend. Het is het signaal dat de voluntary carbon market volwassen wordt, en offtake agreements zijn het instrument dat het werk doet.

Dit artikel maakt deel uit van onze complete gids over carbon offtake agreements.

Voor zakelijke kopers met net-zero-doelen richting 2030 en verder is begrijpen hoe deze contracten werken niet langer optioneel. Hoogwaardige carbon removal credits zijn schaars, projecten hebben lange doorlooptijden, en de kopers die vroeg bewegen leggen aanbod vast tegen de prijzen van vandaag terwijl de rest vecht om wat overblijft.

Wat is een carbon offtake agreement?

Een carbon offtake agreement is een langlopend contract tussen een koper (meestal een zakelijke uitstoter) en een verkoper (meestal een carbon-projectontwikkelaar of broker) waarin de koper zich verplicht om een vastgesteld volume toekomstige carbon credits af te nemen tegen een afgesproken prijs over meerdere jaren. Contracten lopen doorgaans 5 tot 15 jaar, dekken zowel de voluntary als de compliance markt, en leggen volume, prijsmodel, leveringsschema en kwaliteitscriteria vast. De koper krijgt langetermijnaanbod en prijszekerheid; de ontwikkelaar krijgt de inkomstenverplichting die nodig is om het project te financieren.

De structuur is rechtstreeks overgenomen uit de energiesector. Als een power purchase agreement (PPA) de manier is waarop een windpark wordt gefinancierd, dan is een carbon offtake agreement de manier waarop een direct air capture-installatie, een herbebossingsproject of een enhanced rock weathering-operatie wordt gefinancierd.

Hoe een carbon offtake agreement werkt

De mechaniek is in principe eenvoudig, in de uitvoering complex.

De partijen. Aan de ene kant een koper met uitstoot om te compenseren en een meerjarige inkoopbehoefte. Aan de andere kant een projectontwikkelaar (of soms een tussenpersoon met rechten op een portfolio aan projecten) met toekomstige credit-uitgiftes om te verkopen.

De looptijd. De meeste carbon offtake agreements lopen 5 tot 15 jaar. Sommige vroege-fase removal-projecten vragen om langere verplichtingen om de kapitaaluitgaven te onderbouwen die nodig zijn om de installatie uberhaupt te bouwen.

De prijsstelling. Er worden drie hoofdmodellen gebruikt. Fixed-price-contracten leggen een prijs per credit vast voor de volledige looptijd. Indexed-contracten koppelen de prijs aan een benchmark (een marktindex of een specifieke basket). Escalator-contracten passen een jaarlijkse procentuele stijging toe, vaak gebruikt om te hedgen tegen verwachte prijsstijging bij hoogwaardige removals.

Het leveringsschema. Credits worden doorgaans jaarlijks of in vastgestelde tranches geleverd zodra ze zijn geverifieerd en uitgegeven door de registry (Verra, Gold Standard, Puro.earth, Isometric, Woodland Carbon Code en andere). De koper retireert ze in zijn eigen registry-account om de klimaatimpact te claimen en dubbeltelling te voorkomen.

De betalingen. Vooruitbetalingen zijn gebruikelijk voor vroege-fase projecten die ontwikkelingskapitaal nodig hebben. Meer volwassen projecten gebruiken milestone-betalingen gekoppeld aan verificatiemomenten, of periodieke betalingen bij levering.

Carbon offtake agreement vs spotmarkt vs forward-contract

Carbon offtake agreements staan naast twee andere inkooproutes in de voluntary carbon market. Elk heeft een ander risico- en rendementsprofiel.

Kenmerk

Spot-aankoop

Forward-contract

Carbon offtake agreement

Looptijd

Eenmalige transactie

Korte tot middellange termijn (1-5 jaar)

Lange termijn (5-15 jaar)

Status credit

Al uitgegeven

Nog niet uitgegeven

Nog niet uitgegeven

Prijszekerheid

Marktprijs op moment van aankoop

Vastgezet bij ondertekening

Vast of formulegebaseerd voor volledige looptijd

Aanbodzekerheid

Laag, afhankelijk van beschikbaarheid

Gemiddeld

Hoog

Invloed op project

Geen

Beperkt

Aanzienlijk

Best voor

Directe compensatiebehoefte

Inkoopplanning op korte termijn

Net-zero-strategie op lange termijn

Spot-aankopen werken voor bedrijven die een claim binnen het jaar invullen met credits die al zijn geverifieerd en uitgegeven. Forward-contracten werken voor kopers die een zekere mate van prijszekerheid willen over een vastgesteld venster, maar nog niet klaar zijn om zich een decennium vooruit vast te leggen. Carbon offtake agreements werken voor kopers met een duidelijke langetermijnstrategie voor decarbonisatie die volumezekerheid nodig hebben en willen meepraten over projectkwaliteit.

De meeste serieuze zakelijke klimaatprogramma's gebruiken een combinatie van alle drie.

Belangrijkste onderdelen van een carbon offtake agreement

Een goed gestructureerde carbon offtake agreement dekt zes kernelementen.

  1. Volume en leveringsschema. Jaarvolumes, totaal contractvolume en timing van de tranches.

  2. Prijsmechanisme. Fixed, indexed of escalator, met duidelijkheid over wat er gebeurt als de markt significant beweegt.

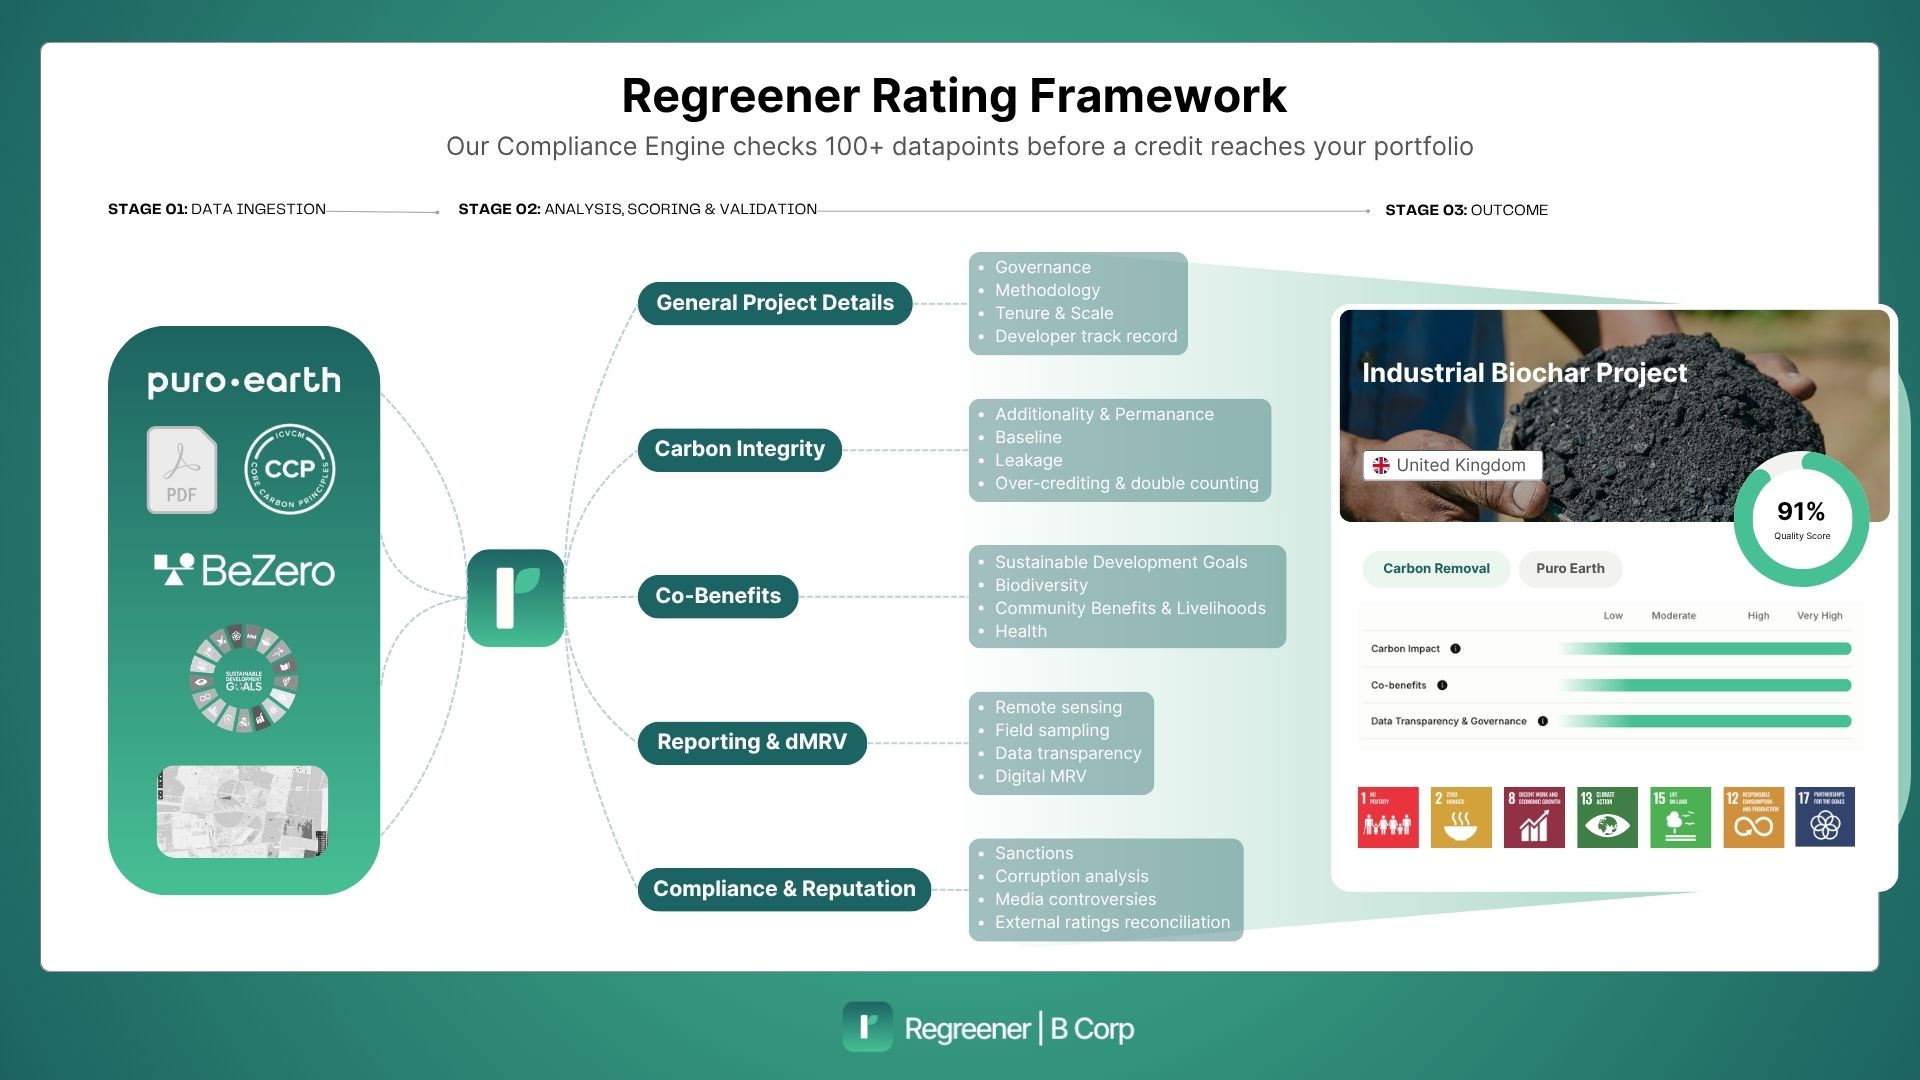
  3. Kwaliteitscriteria. De registry, methodologie en verificatiestandaard waaraan de credits moeten voldoen (Verra VCS, Gold Standard, Puro.earth, Isometric, Woodland Carbon Code, ACR, CAR). Steeds vaker verwijzen contracten ook naar onafhankelijke ratings zoals BeZero, Sylvera of Calyx.

  4. Onderlevering- en vervangingsclausules. Wat er gebeurt als het project minder credits uitgeeft dan geprojecteerd. Vervanging uit een backup-pool, financiele compensatie of contractaanpassing.

  5. Beeindigings- en verzuimbepalingen. Voorwaarden waaronder elke partij eruit kan stappen en de gevolgen daarvan.

  6. Reversal- en bufferverplichtingen. Vooral bij natuurgebaseerde projecten: wie draagt het risico als vastgelegde CO2 vrijkomt (brand, ziekte, verandering van landgebruik), en hoe gaat het contract om met onttrekkingen aan de buffer pool.

Waarom carbon offtake agreements er nu toe doen

Drie krachten duwen offtake-activiteit naar de mainstream.

Het aanbod wordt krapper. Hoogwaardige carbon removal-projecten (aanplant en herbebossing, biochar, enhanced rock weathering, direct air capture) kosten jaren om te ontwikkelen en te verifieren. De pijplijn kan niet snel genoeg opschalen om de net-zero-doelen van bedrijven voor 2030 en 2035 met alleen spot-aankopen te halen.

De prijzen stijgen. Spotmarktgemiddelden voor avoidance-credits van lage kwaliteit blijven in de enkele cijfers. Hoogwaardige removal-credits worden al boven de $100 per ton verhandeld. Tegen 2030 wordt het gat groter. Volume vandaag vastleggen, tegen de prijs van vandaag, is een financiele hedge tegen de schaarstepremie van morgen.

Kwaliteit concentreert zich. De offtake-markt van 2025 werd gedomineerd door duurzame removals. De gewogen gemiddelde prijs over offtake-deals was ongeveer $160 per credit, vergeleken met ruwweg $6 per credit op de spotmarkt. Dat is geen klein verschil. Het weerspiegelt dat kopers die langlopende contracten tekenen dat doen voor een specifieke kwaliteitsklasse die de spotmarkt niet betrouwbaar kan leveren.

Hoe offtake agreements de voluntary carbon market opschalen

Carbon offtake agreements zijn niet alleen een inkoopinstrument. Ze zijn marktinfrastructuur. Ze doen voor de voluntary carbon market wat power purchase agreements deden voor duurzame energie: een gefragmenteerde spotmarkt veranderen in een financierbare langetermijn-assetklasse.

Ze maken projectfinanciering mogelijk. Removal-projecten zijn kapitaalintensief en jarenlang pre-revenue. Direct air capture-installaties, biochar-fabrieken en grootschalige herbebossingsprogramma's kunnen geen vreemd of eigen vermogen ophalen zonder bewijs van toekomstige vraag. Een getekende offtake tegen een geloofwaardige prijs is wat een project bankabel maakt. Geen offtake, geen project.

Ze geven een prijssignaal dat de spotmarkt niet kan geven. De gewogen gemiddelde offtake-prijs van rond $160 per credit in 2025 vertelt ontwikkelaars wat hoogwaardige credits werkelijk waard zijn voor serieuze kopers. Dat signaal geeft ze het vertrouwen om te investeren in robuuste monitoring, langere permanentie en sterkere co-benefits, in plaats van te racen om de goedkoopste ton uit te geven.

Ze trekken aanbod richting removals en duurzaamheid. Het grootste deel van het offtake-volume in 2025 ging naar duurzame carbon removal, niet naar avoidance. Langlopende contracten sturen kapitaal richting de credit-types die het mondiale koolstofbudget daadwerkelijk nodig heeft, niet de credit-types die het makkelijkst uit te geven zijn.

Ze bouwen de koper-ontwikkelaar-relatie die de markt miste. Spot-trades zijn anoniem. Offtakes zijn partnerschappen. Kopers krijgen inzicht in measurement, reporting en verification (MRV), co-benefits en projectuitvoering. Ontwikkelaars krijgen een tegenpartij die geinvesteerd is in hun succes. Die relatie is wat een volwassen commodity-markt onderscheidt van een puur transactionele.

Voordelen voor kopers en projectontwikkelaars

Voor kopers is de casus helder: aanbodzekerheid, prijszekerheid, invloed op projectkwaliteit en een verdedigbare klimaatstrategie die niet leunt op een dunne en volatiele spotmarkt.

Voor ontwikkelaars is de offtake vaak het verschil tussen een project dat bestaat en een project dat op een PowerPoint-slide blijft staan. Het levert bankabele inkomsten, verlaagt de kapitaalkosten en laat ontwikkelaars zich richten op levering in plaats van constant op zoek te zijn naar de volgende koper.

Risico's en hoe je ze beperkt

Carbon offtake agreements zijn niet zonder risico. Vier risico's overheersen.

Onderlevering. Het project produceert minder credits dan afgesproken. Beperkt via conservatieve volumeprognoses, vervangingsclausules en portfoliospreiding over meerdere projecten.

Kwaliteitsrisico. Een project faalt bij verificatie, wordt afgewaardeerd door een onafhankelijke rater of verliest registry-goedkeuring. Beperkt via grondige due diligence voorafgaand aan het contract, projectratings van derden en contractuele kwaliteitsminima.

Reputatierisico. Een project komt onder de aandacht van media of NGO-kritiek. Beperkt via geloofwaardige standaarden, transparante MRV en actieve monitoring gedurende de looptijd.

Counterparty-risico. De ontwikkelaar faalt financieel of operationeel. Beperkt via due diligence van de koper op het track record, de financiele positie en de projectpijplijn van de ontwikkelaar.

Bij Regreener structureren we offtake agreements als onderdeel van een gespreid inkoopportfolio in plaats van een enkele geconcentreerde weddenschap. Een koper die tekent voor 100.000 ton per jaar is beter af met drie of vier projecten over verschillende technologieen en geografieen dan met een enkel project, hoe veelbelovend het er vandaag ook uitziet.
Wanneer is een carbon offtake agreement zinvol?

Carbon offtake agreements passen bij organisaties met drie kenmerken: een duidelijke meerjarige net-zero- of carbon-neutraliteitsverplichting, een interne carbon price of budget dat langetermijncontracten ondersteunt, en de operationele volwassenheid om een gestructureerde inkooprelatie te beheren in plaats van transactionele aankopen.

Voor een bedrijf dat nog zijn baseline aan het bepalen is of jaarlijks ad-hoc compenseert, is de spot- of forward-markt het juiste startpunt. Voor een bedrijf met een doel voor 2030 of 2040, een commitment op bestuursniveau en groeiende scope 1- en 3-uitstoot om aan te pakken, worden offtake agreements steeds vaker de standaard.

De keuze is zelden binair. De meeste volwassen programma's gebruiken offtakes voor hun duurzame removal-allocatie, forward-contracten voor planning op middellange termijn en spot-aankopen voor tactische aanvullingen. Die mix geeft sustainability-leiders zowel zekerheid als flexibiliteit.

Klaar om dit mechanisme verder te verkennen?

Plan een gesprek met een Regreener-adviseur. We bespreken je decarbonisatiedoelen, je huidige inkoopaanpak en of een carbon offtake agreement, forward-contract of portfoliomix de juiste keuze is.
In 2025 tekenden bedrijven volgens Sylvera voor ongeveer $12,25 miljard aan carbon offtake agreements. Dat is meer dan twaalf keer de waarde van credits die in datzelfde jaar op de spotmarkt werden geretireerd. Het getal is niet zomaar een inkooptrend. Het is het signaal dat de voluntary carbon market volwassen wordt, en offtake agreements zijn het instrument dat het werk doet.

Dit artikel maakt deel uit van onze complete gids over carbon offtake agreements.

Voor zakelijke kopers met net-zero-doelen richting 2030 en verder is begrijpen hoe deze contracten werken niet langer optioneel. Hoogwaardige carbon removal credits zijn schaars, projecten hebben lange doorlooptijden, en de kopers die vroeg bewegen leggen aanbod vast tegen de prijzen van vandaag terwijl de rest vecht om wat overblijft.

Wat is een carbon offtake agreement?

Een carbon offtake agreement is een langlopend contract tussen een koper (meestal een zakelijke uitstoter) en een verkoper (meestal een carbon-projectontwikkelaar of broker) waarin de koper zich verplicht om een vastgesteld volume toekomstige carbon credits af te nemen tegen een afgesproken prijs over meerdere jaren. Contracten lopen doorgaans 5 tot 15 jaar, dekken zowel de voluntary als de compliance markt, en leggen volume, prijsmodel, leveringsschema en kwaliteitscriteria vast. De koper krijgt langetermijnaanbod en prijszekerheid; de ontwikkelaar krijgt de inkomstenverplichting die nodig is om het project te financieren.

De structuur is rechtstreeks overgenomen uit de energiesector. Als een power purchase agreement (PPA) de manier is waarop een windpark wordt gefinancierd, dan is een carbon offtake agreement de manier waarop een direct air capture-installatie, een herbebossingsproject of een enhanced rock weathering-operatie wordt gefinancierd.

Hoe een carbon offtake agreement werkt

De mechaniek is in principe eenvoudig, in de uitvoering complex.

De partijen. Aan de ene kant een koper met uitstoot om te compenseren en een meerjarige inkoopbehoefte. Aan de andere kant een projectontwikkelaar (of soms een tussenpersoon met rechten op een portfolio aan projecten) met toekomstige credit-uitgiftes om te verkopen.

De looptijd. De meeste carbon offtake agreements lopen 5 tot 15 jaar. Sommige vroege-fase removal-projecten vragen om langere verplichtingen om de kapitaaluitgaven te onderbouwen die nodig zijn om de installatie uberhaupt te bouwen.

De prijsstelling. Er worden drie hoofdmodellen gebruikt. Fixed-price-contracten leggen een prijs per credit vast voor de volledige looptijd. Indexed-contracten koppelen de prijs aan een benchmark (een marktindex of een specifieke basket). Escalator-contracten passen een jaarlijkse procentuele stijging toe, vaak gebruikt om te hedgen tegen verwachte prijsstijging bij hoogwaardige removals.

Het leveringsschema. Credits worden doorgaans jaarlijks of in vastgestelde tranches geleverd zodra ze zijn geverifieerd en uitgegeven door de registry (Verra, Gold Standard, Puro.earth, Isometric, Woodland Carbon Code en andere). De koper retireert ze in zijn eigen registry-account om de klimaatimpact te claimen en dubbeltelling te voorkomen.

De betalingen. Vooruitbetalingen zijn gebruikelijk voor vroege-fase projecten die ontwikkelingskapitaal nodig hebben. Meer volwassen projecten gebruiken milestone-betalingen gekoppeld aan verificatiemomenten, of periodieke betalingen bij levering.

Carbon offtake agreement vs spotmarkt vs forward-contract

Carbon offtake agreements staan naast twee andere inkooproutes in de voluntary carbon market. Elk heeft een ander risico- en rendementsprofiel.

Kenmerk

Spot-aankoop

Forward-contract

Carbon offtake agreement

Looptijd

Eenmalige transactie

Korte tot middellange termijn (1-5 jaar)

Lange termijn (5-15 jaar)

Status credit

Al uitgegeven

Nog niet uitgegeven

Nog niet uitgegeven

Prijszekerheid

Marktprijs op moment van aankoop

Vastgezet bij ondertekening

Vast of formulegebaseerd voor volledige looptijd

Aanbodzekerheid

Laag, afhankelijk van beschikbaarheid

Gemiddeld

Hoog

Invloed op project

Geen

Beperkt

Aanzienlijk

Best voor

Directe compensatiebehoefte

Inkoopplanning op korte termijn

Net-zero-strategie op lange termijn

Spot-aankopen werken voor bedrijven die een claim binnen het jaar invullen met credits die al zijn geverifieerd en uitgegeven. Forward-contracten werken voor kopers die een zekere mate van prijszekerheid willen over een vastgesteld venster, maar nog niet klaar zijn om zich een decennium vooruit vast te leggen. Carbon offtake agreements werken voor kopers met een duidelijke langetermijnstrategie voor decarbonisatie die volumezekerheid nodig hebben en willen meepraten over projectkwaliteit.

De meeste serieuze zakelijke klimaatprogramma's gebruiken een combinatie van alle drie.

Belangrijkste onderdelen van een carbon offtake agreement

Een goed gestructureerde carbon offtake agreement dekt zes kernelementen.

  1. Volume en leveringsschema. Jaarvolumes, totaal contractvolume en timing van de tranches.

  2. Prijsmechanisme. Fixed, indexed of escalator, met duidelijkheid over wat er gebeurt als de markt significant beweegt.

  3. Kwaliteitscriteria. De registry, methodologie en verificatiestandaard waaraan de credits moeten voldoen (Verra VCS, Gold Standard, Puro.earth, Isometric, Woodland Carbon Code, ACR, CAR). Steeds vaker verwijzen contracten ook naar onafhankelijke ratings zoals BeZero, Sylvera of Calyx.

  4. Onderlevering- en vervangingsclausules. Wat er gebeurt als het project minder credits uitgeeft dan geprojecteerd. Vervanging uit een backup-pool, financiele compensatie of contractaanpassing.

  5. Beeindigings- en verzuimbepalingen. Voorwaarden waaronder elke partij eruit kan stappen en de gevolgen daarvan.

  6. Reversal- en bufferverplichtingen. Vooral bij natuurgebaseerde projecten: wie draagt het risico als vastgelegde CO2 vrijkomt (brand, ziekte, verandering van landgebruik), en hoe gaat het contract om met onttrekkingen aan de buffer pool.

Waarom carbon offtake agreements er nu toe doen

Drie krachten duwen offtake-activiteit naar de mainstream.

Het aanbod wordt krapper. Hoogwaardige carbon removal-projecten (aanplant en herbebossing, biochar, enhanced rock weathering, direct air capture) kosten jaren om te ontwikkelen en te verifieren. De pijplijn kan niet snel genoeg opschalen om de net-zero-doelen van bedrijven voor 2030 en 2035 met alleen spot-aankopen te halen.

De prijzen stijgen. Spotmarktgemiddelden voor avoidance-credits van lage kwaliteit blijven in de enkele cijfers. Hoogwaardige removal-credits worden al boven de $100 per ton verhandeld. Tegen 2030 wordt het gat groter. Volume vandaag vastleggen, tegen de prijs van vandaag, is een financiele hedge tegen de schaarstepremie van morgen.

Kwaliteit concentreert zich. De offtake-markt van 2025 werd gedomineerd door duurzame removals. De gewogen gemiddelde prijs over offtake-deals was ongeveer $160 per credit, vergeleken met ruwweg $6 per credit op de spotmarkt. Dat is geen klein verschil. Het weerspiegelt dat kopers die langlopende contracten tekenen dat doen voor een specifieke kwaliteitsklasse die de spotmarkt niet betrouwbaar kan leveren.

Hoe offtake agreements de voluntary carbon market opschalen

Carbon offtake agreements zijn niet alleen een inkoopinstrument. Ze zijn marktinfrastructuur. Ze doen voor de voluntary carbon market wat power purchase agreements deden voor duurzame energie: een gefragmenteerde spotmarkt veranderen in een financierbare langetermijn-assetklasse.

Ze maken projectfinanciering mogelijk. Removal-projecten zijn kapitaalintensief en jarenlang pre-revenue. Direct air capture-installaties, biochar-fabrieken en grootschalige herbebossingsprogramma's kunnen geen vreemd of eigen vermogen ophalen zonder bewijs van toekomstige vraag. Een getekende offtake tegen een geloofwaardige prijs is wat een project bankabel maakt. Geen offtake, geen project.

Ze geven een prijssignaal dat de spotmarkt niet kan geven. De gewogen gemiddelde offtake-prijs van rond $160 per credit in 2025 vertelt ontwikkelaars wat hoogwaardige credits werkelijk waard zijn voor serieuze kopers. Dat signaal geeft ze het vertrouwen om te investeren in robuuste monitoring, langere permanentie en sterkere co-benefits, in plaats van te racen om de goedkoopste ton uit te geven.

Ze trekken aanbod richting removals en duurzaamheid. Het grootste deel van het offtake-volume in 2025 ging naar duurzame carbon removal, niet naar avoidance. Langlopende contracten sturen kapitaal richting de credit-types die het mondiale koolstofbudget daadwerkelijk nodig heeft, niet de credit-types die het makkelijkst uit te geven zijn.

Ze bouwen de koper-ontwikkelaar-relatie die de markt miste. Spot-trades zijn anoniem. Offtakes zijn partnerschappen. Kopers krijgen inzicht in measurement, reporting en verification (MRV), co-benefits en projectuitvoering. Ontwikkelaars krijgen een tegenpartij die geinvesteerd is in hun succes. Die relatie is wat een volwassen commodity-markt onderscheidt van een puur transactionele.

Voordelen voor kopers en projectontwikkelaars

Voor kopers is de casus helder: aanbodzekerheid, prijszekerheid, invloed op projectkwaliteit en een verdedigbare klimaatstrategie die niet leunt op een dunne en volatiele spotmarkt.

Voor ontwikkelaars is de offtake vaak het verschil tussen een project dat bestaat en een project dat op een PowerPoint-slide blijft staan. Het levert bankabele inkomsten, verlaagt de kapitaalkosten en laat ontwikkelaars zich richten op levering in plaats van constant op zoek te zijn naar de volgende koper.

Risico's en hoe je ze beperkt

Carbon offtake agreements zijn niet zonder risico. Vier risico's overheersen.

Onderlevering. Het project produceert minder credits dan afgesproken. Beperkt via conservatieve volumeprognoses, vervangingsclausules en portfoliospreiding over meerdere projecten.

Kwaliteitsrisico. Een project faalt bij verificatie, wordt afgewaardeerd door een onafhankelijke rater of verliest registry-goedkeuring. Beperkt via grondige due diligence voorafgaand aan het contract, projectratings van derden en contractuele kwaliteitsminima.

Reputatierisico. Een project komt onder de aandacht van media of NGO-kritiek. Beperkt via geloofwaardige standaarden, transparante MRV en actieve monitoring gedurende de looptijd.

Counterparty-risico. De ontwikkelaar faalt financieel of operationeel. Beperkt via due diligence van de koper op het track record, de financiele positie en de projectpijplijn van de ontwikkelaar.

Bij Regreener structureren we offtake agreements als onderdeel van een gespreid inkoopportfolio in plaats van een enkele geconcentreerde weddenschap. Een koper die tekent voor 100.000 ton per jaar is beter af met drie of vier projecten over verschillende technologieen en geografieen dan met een enkel project, hoe veelbelovend het er vandaag ook uitziet.

Wanneer is een carbon offtake agreement zinvol?

Carbon offtake agreements passen bij organisaties met drie kenmerken: een duidelijke meerjarige net-zero- of carbon-neutraliteitsverplichting, een interne carbon price of budget dat langetermijncontracten ondersteunt, en de operationele volwassenheid om een gestructureerde inkooprelatie te beheren in plaats van transactionele aankopen.

Voor een bedrijf dat nog zijn baseline aan het bepalen is of jaarlijks ad-hoc compenseert, is de spot- of forward-markt het juiste startpunt. Voor een bedrijf met een doel voor 2030 of 2040, een commitment op bestuursniveau en groeiende scope 1- en 3-uitstoot om aan te pakken, worden offtake agreements steeds vaker de standaard.

De keuze is zelden binair. De meeste volwassen programma's gebruiken offtakes voor hun duurzame removal-allocatie, forward-contracten voor planning op middellange termijn en spot-aankopen voor tactische aanvullingen. Die mix geeft sustainability-leiders zowel zekerheid als flexibiliteit.

Klaar om dit mechanisme verder te verkennen?

Plan een gesprek met een Regreener-adviseur. We bespreken je decarbonisatiedoelen, je huidige inkoopaanpak en of een carbon offtake agreement, forward-contract of portfoliomix de juiste keuze is.
In 2025 tekenden bedrijven volgens Sylvera voor ongeveer $12,25 miljard aan carbon offtake agreements. Dat is meer dan twaalf keer de waarde van credits die in datzelfde jaar op de spotmarkt werden geretireerd. Het getal is niet zomaar een inkooptrend. Het is het signaal dat de voluntary carbon market volwassen wordt, en offtake agreements zijn het instrument dat het werk doet.

Dit artikel maakt deel uit van onze complete gids over carbon offtake agreements.

Voor zakelijke kopers met net-zero-doelen richting 2030 en verder is begrijpen hoe deze contracten werken niet langer optioneel. Hoogwaardige carbon removal credits zijn schaars, projecten hebben lange doorlooptijden, en de kopers die vroeg bewegen leggen aanbod vast tegen de prijzen van vandaag terwijl de rest vecht om wat overblijft.

Wat is een carbon offtake agreement?

Een carbon offtake agreement is een langlopend contract tussen een koper (meestal een zakelijke uitstoter) en een verkoper (meestal een carbon-projectontwikkelaar of broker) waarin de koper zich verplicht om een vastgesteld volume toekomstige carbon credits af te nemen tegen een afgesproken prijs over meerdere jaren. Contracten lopen doorgaans 5 tot 15 jaar, dekken zowel de voluntary als de compliance markt, en leggen volume, prijsmodel, leveringsschema en kwaliteitscriteria vast. De koper krijgt langetermijnaanbod en prijszekerheid; de ontwikkelaar krijgt de inkomstenverplichting die nodig is om het project te financieren.

De structuur is rechtstreeks overgenomen uit de energiesector. Als een power purchase agreement (PPA) de manier is waarop een windpark wordt gefinancierd, dan is een carbon offtake agreement de manier waarop een direct air capture-installatie, een herbebossingsproject of een enhanced rock weathering-operatie wordt gefinancierd.

Hoe een carbon offtake agreement werkt

De mechaniek is in principe eenvoudig, in de uitvoering complex.

De partijen. Aan de ene kant een koper met uitstoot om te compenseren en een meerjarige inkoopbehoefte. Aan de andere kant een projectontwikkelaar (of soms een tussenpersoon met rechten op een portfolio aan projecten) met toekomstige credit-uitgiftes om te verkopen.

De looptijd. De meeste carbon offtake agreements lopen 5 tot 15 jaar. Sommige vroege-fase removal-projecten vragen om langere verplichtingen om de kapitaaluitgaven te onderbouwen die nodig zijn om de installatie uberhaupt te bouwen.

De prijsstelling. Er worden drie hoofdmodellen gebruikt. Fixed-price-contracten leggen een prijs per credit vast voor de volledige looptijd. Indexed-contracten koppelen de prijs aan een benchmark (een marktindex of een specifieke basket). Escalator-contracten passen een jaarlijkse procentuele stijging toe, vaak gebruikt om te hedgen tegen verwachte prijsstijging bij hoogwaardige removals.

Het leveringsschema. Credits worden doorgaans jaarlijks of in vastgestelde tranches geleverd zodra ze zijn geverifieerd en uitgegeven door de registry (Verra, Gold Standard, Puro.earth, Isometric, Woodland Carbon Code en andere). De koper retireert ze in zijn eigen registry-account om de klimaatimpact te claimen en dubbeltelling te voorkomen.

De betalingen. Vooruitbetalingen zijn gebruikelijk voor vroege-fase projecten die ontwikkelingskapitaal nodig hebben. Meer volwassen projecten gebruiken milestone-betalingen gekoppeld aan verificatiemomenten, of periodieke betalingen bij levering.

Carbon offtake agreement vs spotmarkt vs forward-contract

Carbon offtake agreements staan naast twee andere inkooproutes in de voluntary carbon market. Elk heeft een ander risico- en rendementsprofiel.

Kenmerk

Spot-aankoop

Forward-contract

Carbon offtake agreement

Looptijd

Eenmalige transactie

Korte tot middellange termijn (1-5 jaar)

Lange termijn (5-15 jaar)

Status credit

Al uitgegeven

Nog niet uitgegeven

Nog niet uitgegeven

Prijszekerheid

Marktprijs op moment van aankoop

Vastgezet bij ondertekening

Vast of formulegebaseerd voor volledige looptijd

Aanbodzekerheid

Laag, afhankelijk van beschikbaarheid

Gemiddeld

Hoog

Invloed op project

Geen

Beperkt

Aanzienlijk

Best voor

Directe compensatiebehoefte

Inkoopplanning op korte termijn

Net-zero-strategie op lange termijn

Spot-aankopen werken voor bedrijven die een claim binnen het jaar invullen met credits die al zijn geverifieerd en uitgegeven. Forward-contracten werken voor kopers die een zekere mate van prijszekerheid willen over een vastgesteld venster, maar nog niet klaar zijn om zich een decennium vooruit vast te leggen. Carbon offtake agreements werken voor kopers met een duidelijke langetermijnstrategie voor decarbonisatie die volumezekerheid nodig hebben en willen meepraten over projectkwaliteit.

De meeste serieuze zakelijke klimaatprogramma's gebruiken een combinatie van alle drie.

Belangrijkste onderdelen van een carbon offtake agreement

Een goed gestructureerde carbon offtake agreement dekt zes kernelementen.

  1. Volume en leveringsschema. Jaarvolumes, totaal contractvolume en timing van de tranches.

  2. Prijsmechanisme. Fixed, indexed of escalator, met duidelijkheid over wat er gebeurt als de markt significant beweegt.

  3. Kwaliteitscriteria. De registry, methodologie en verificatiestandaard waaraan de credits moeten voldoen (Verra VCS, Gold Standard, Puro.earth, Isometric, Woodland Carbon Code, ACR, CAR). Steeds vaker verwijzen contracten ook naar onafhankelijke ratings zoals BeZero, Sylvera of Calyx.

  4. Onderlevering- en vervangingsclausules. Wat er gebeurt als het project minder credits uitgeeft dan geprojecteerd. Vervanging uit een backup-pool, financiele compensatie of contractaanpassing.

  5. Beeindigings- en verzuimbepalingen. Voorwaarden waaronder elke partij eruit kan stappen en de gevolgen daarvan.

  6. Reversal- en bufferverplichtingen. Vooral bij natuurgebaseerde projecten: wie draagt het risico als vastgelegde CO2 vrijkomt (brand, ziekte, verandering van landgebruik), en hoe gaat het contract om met onttrekkingen aan de buffer pool.

Waarom carbon offtake agreements er nu toe doen

Drie krachten duwen offtake-activiteit naar de mainstream.

Het aanbod wordt krapper. Hoogwaardige carbon removal-projecten (aanplant en herbebossing, biochar, enhanced rock weathering, direct air capture) kosten jaren om te ontwikkelen en te verifieren. De pijplijn kan niet snel genoeg opschalen om de net-zero-doelen van bedrijven voor 2030 en 2035 met alleen spot-aankopen te halen.

De prijzen stijgen. Spotmarktgemiddelden voor avoidance-credits van lage kwaliteit blijven in de enkele cijfers. Hoogwaardige removal-credits worden al boven de $100 per ton verhandeld. Tegen 2030 wordt het gat groter. Volume vandaag vastleggen, tegen de prijs van vandaag, is een financiele hedge tegen de schaarstepremie van morgen.

Kwaliteit concentreert zich. De offtake-markt van 2025 werd gedomineerd door duurzame removals. De gewogen gemiddelde prijs over offtake-deals was ongeveer $160 per credit, vergeleken met ruwweg $6 per credit op de spotmarkt. Dat is geen klein verschil. Het weerspiegelt dat kopers die langlopende contracten tekenen dat doen voor een specifieke kwaliteitsklasse die de spotmarkt niet betrouwbaar kan leveren.

Hoe offtake agreements de voluntary carbon market opschalen

Carbon offtake agreements zijn niet alleen een inkoopinstrument. Ze zijn marktinfrastructuur. Ze doen voor de voluntary carbon market wat power purchase agreements deden voor duurzame energie: een gefragmenteerde spotmarkt veranderen in een financierbare langetermijn-assetklasse.

Ze maken projectfinanciering mogelijk. Removal-projecten zijn kapitaalintensief en jarenlang pre-revenue. Direct air capture-installaties, biochar-fabrieken en grootschalige herbebossingsprogramma's kunnen geen vreemd of eigen vermogen ophalen zonder bewijs van toekomstige vraag. Een getekende offtake tegen een geloofwaardige prijs is wat een project bankabel maakt. Geen offtake, geen project.

Ze geven een prijssignaal dat de spotmarkt niet kan geven. De gewogen gemiddelde offtake-prijs van rond $160 per credit in 2025 vertelt ontwikkelaars wat hoogwaardige credits werkelijk waard zijn voor serieuze kopers. Dat signaal geeft ze het vertrouwen om te investeren in robuuste monitoring, langere permanentie en sterkere co-benefits, in plaats van te racen om de goedkoopste ton uit te geven.

Ze trekken aanbod richting removals en duurzaamheid. Het grootste deel van het offtake-volume in 2025 ging naar duurzame carbon removal, niet naar avoidance. Langlopende contracten sturen kapitaal richting de credit-types die het mondiale koolstofbudget daadwerkelijk nodig heeft, niet de credit-types die het makkelijkst uit te geven zijn.

Ze bouwen de koper-ontwikkelaar-relatie die de markt miste. Spot-trades zijn anoniem. Offtakes zijn partnerschappen. Kopers krijgen inzicht in measurement, reporting en verification (MRV), co-benefits en projectuitvoering. Ontwikkelaars krijgen een tegenpartij die geinvesteerd is in hun succes. Die relatie is wat een volwassen commodity-markt onderscheidt van een puur transactionele.

Voordelen voor kopers en projectontwikkelaars

Voor kopers is de casus helder: aanbodzekerheid, prijszekerheid, invloed op projectkwaliteit en een verdedigbare klimaatstrategie die niet leunt op een dunne en volatiele spotmarkt.

Voor ontwikkelaars is de offtake vaak het verschil tussen een project dat bestaat en een project dat op een PowerPoint-slide blijft staan. Het levert bankabele inkomsten, verlaagt de kapitaalkosten en laat ontwikkelaars zich richten op levering in plaats van constant op zoek te zijn naar de volgende koper.

Risico's en hoe je ze beperkt

Carbon offtake agreements zijn niet zonder risico. Vier risico's overheersen.

Onderlevering. Het project produceert minder credits dan afgesproken. Beperkt via conservatieve volumeprognoses, vervangingsclausules en portfoliospreiding over meerdere projecten.

Kwaliteitsrisico. Een project faalt bij verificatie, wordt afgewaardeerd door een onafhankelijke rater of verliest registry-goedkeuring. Beperkt via grondige due diligence voorafgaand aan het contract, projectratings van derden en contractuele kwaliteitsminima.

Reputatierisico. Een project komt onder de aandacht van media of NGO-kritiek. Beperkt via geloofwaardige standaarden, transparante MRV en actieve monitoring gedurende de looptijd.

Counterparty-risico. De ontwikkelaar faalt financieel of operationeel. Beperkt via due diligence van de koper op het track record, de financiele positie en de projectpijplijn van de ontwikkelaar.

Bij Regreener structureren we offtake agreements als onderdeel van een gespreid inkoopportfolio in plaats van een enkele geconcentreerde weddenschap. Een koper die tekent voor 100.000 ton per jaar is beter af met drie of vier projecten over verschillende technologieen en geografieen dan met een enkel project, hoe veelbelovend het er vandaag ook uitziet.

Wanneer is een carbon offtake agreement zinvol?

Carbon offtake agreements passen bij organisaties met drie kenmerken: een duidelijke meerjarige net-zero- of carbon-neutraliteitsverplichting, een interne carbon price of budget dat langetermijncontracten ondersteunt, en de operationele volwassenheid om een gestructureerde inkooprelatie te beheren in plaats van transactionele aankopen.

Voor een bedrijf dat nog zijn baseline aan het bepalen is of jaarlijks ad-hoc compenseert, is de spot- of forward-markt het juiste startpunt. Voor een bedrijf met een doel voor 2030 of 2040, een commitment op bestuursniveau en groeiende scope 1- en 3-uitstoot om aan te pakken, worden offtake agreements steeds vaker de standaard.

De keuze is zelden binair. De meeste volwassen programma's gebruiken offtakes voor hun duurzame removal-allocatie, forward-contracten voor planning op middellange termijn en spot-aankopen voor tactische aanvullingen. Die mix geeft sustainability-leiders zowel zekerheid als flexibiliteit.

Klaar om dit mechanisme verder te verkennen?

Plan een gesprek met een Regreener-adviseur. We bespreken je decarbonisatiedoelen, je huidige inkoopaanpak en of een carbon offtake agreement, forward-contract of portfoliomix de juiste keuze is.

Over de Auteur:

Boris Bekkering van Regreener

Boris Bekkering

Boris is Commercieel Directeur bij Regreener en sloot zich aan bij het bedrijf in 2022. Hij heeft een masterdiploma in Milieu- & Resource Management en heeft eerdere professionele ervaring in venture capital gericht op energietransitie. Boris is gepassioneerd over het helpen van bedrijven bij het navigeren door koolstofmarkten en geniet ervan om ondernemingen te ondersteunen bij het afstemmen van duurzaamheidsdoelen. Hij gelooft dat ambitieuze doelen, gecombineerd met transparante communicatie, bedrijven kunnen sturen naar duurzame en commerciële vooruitgang. In zijn vrije tijd geniet Boris van zijn vele hobby’s, die allemaal plaatsvinden op het water of in de natuur.

INHOUDSOPGAVE

Artikel Delen

Artikel Delen

Veelgestelde vragen

Hoe lang loopt een typische carbon offtake agreement?

De meeste carbon offtake agreements lopen tussen de 5 en 15 jaar. Vroege-fase removal-projecten, met name direct air capture en grootschalige aanplant, vragen soms om langere looptijden om de kapitaaluitgaven van het project te onderbouwen.

Wat is het verschil tussen een carbon offtake agreement en een forwardcontract?

Een termijncontract heeft doorgaans betrekking op een korte tot middellange termijn (1-5 jaar) met een vast volume en een vaste prijs. Een koolstofafnameovereenkomst is langer (5-15 jaar), heeft betrekking op grotere totale volumes en bevat meestal meer gedetailleerde bepalingen over kwaliteit, leveringstekorten en vervanging.

Zijn carbon offtake agreements alleen voor grote bedrijven?

Nee, maar ze komen het meest voor bij grote uitstoters met decarbonisatieverplichtingen voor meerdere jaren. Kleinere bedrijven kunnen deelnemen via gebundelde afnames die zijn gestructureerd door makelaars en adviseurs, die de vraag van meerdere kopers samenvoegen in één enkel contract.

Wat gebeurt er als het project minder levert dan het gecontracteerde volume?

Een goed gestructureerd contract bevat vervangingsclausules (credits uit een backup-pool of een ander project), financiele compensatie of volumeaanpassingen. De kracht van deze clausules is een van de belangrijkste elementen van de contractonderhandeling.

Greenwashing-proof klimaatactie

Portret van een klimaatstrateeg

Sluit je aan bij 200+ bedrijven die impact maken met Regreener