laat ons je terugbellen.

Carbon Credit Offtake Agreement: belangrijkste contractvoorwaarden

Laatst bijgewerkt:

6 minuten leestijd

6 minuten leestijd

De prijs per ton is het getal waar iedereen als eerste naar kijkt. Het is bijna nooit waar de echte waarde van een carbon credit offtake agreement wordt bepaald. De waarde zit in de clausules eronder: hoe volume is gestructureerd, wat er gebeurt als het project te weinig levert, wie het reversal-risico draagt, en welke gebeurtenissen niet-nakoming verontschuldigen. Krijg je die verkeerd, dan wordt een "goede prijs" vijf jaar later een duur probleem.

Dit artikel maakt deel uit van onze complete gids over carbon offtake agreements.

Dit artikel is de clausule-diepgang bij onze volledige gids over carbon offtake agreements. Heb je eerst de basis nodig, begin daar. Weet je al wat een offtake is en wil je begrijpen wat er daadwerkelijk in het contract staat, lees dan verder.

De belangrijkste contractvoorwaarden in een carbon credit offtake agreement

Een carbon credit offtake agreement is opgebouwd rond acht contractvoorwaarden die commerciele waarde en risicoverdeling bepalen: volume en leveringsschema, prijsmechanisme, kwaliteitscriteria, make-good- en vervangingsbepalingen, reversal-risico en bufferverplichtingen, representations en warranties, force majeure, en beeindigingsrechten. Elk van deze clausules wordt apart onderhandeld. Elk kan de economie van de deal meer verschuiven dan de kopprijs.

Volume en leveringsschema

Volume is zelden een enkel getal. Een offtake van 100.000 ton is meestal een totaal contractvolume dat als jaarlijkse tranches over de crediting-periode van het project wordt geleverd, waarbij levering wordt getriggerd door registry-uitgifte in plaats van door de projectactiviteit zelf.

Drie volumestructuren domineren de markt:

  • Vast volume. De verkoper verplicht zich om elk jaar een vastgesteld aantal credits te leveren. Doet hij dat niet, dan wordt een tekortgebeurtenis getriggerd. Sterkste positie voor de koper, hoogste risico voor de verkoper.

  • Unit contingent. De koper neemt af wat het project daadwerkelijk produceert, tot een streefvolume. Er wordt geen tekort getriggerd als het project te weinig uitgeeft. Sterkste positie voor de verkoper, gebruikelijk bij vroege-fase removal-projecten waar uitgifteprognoses echte onzekerheid dragen.

  • Min/max-range. Een onder- en bovengrens worden afgesproken. De verkoper moet minstens het minimum leveren, de koper moet tot het maximum afnemen. Splitst het volumerisico tussen de partijen.

De meeste geschillen beginnen hier, omdat de formulering van "levering" zo vaak los is. Koppel levering altijd aan de datum waarop credits in het registry-account van de koper belanden, niet aan de projectverificatiedatum of de datum van het uitgifteverzoek.

Prijsmechanisme

Drie prijsmodellen zijn standaard, met hybrides die vaker verschijnen naarmate de markt volwassener wordt.

Vaste prijs. Een enkele prijs per credit voor de hele contractlooptijd. Simpel, helder en in beide richtingen blootgesteld als de markt significant beweegt.

Vast oplopend. De startprijs is vast met een gedefinieerde jaarlijkse verhoging, vaak 2 tot 5 procent. Gebruikelijk in offtakes van vijf tot vijftien jaar waarin beide partijen prijsstijging verwachten maar zekerheid willen over hoeveel.

Floating of indexed. Prijs volgt een benchmark, een externe index of een basket van vergelijkbare transacties. Gebruikt wanneer beide partijen blootstelling aan marktdynamiek willen in plaats van een eigen visie op toekomstige prijzen.

Betalingstiming is een aparte onderhandeling. Pay-on-delivery is standaard. Milestone-betalingen gekoppeld aan ontwikkelingsfasen van het project zijn gebruikelijk in pre-issuance-offtakes. Vooruitbetalingen verschuiven projectfinancieringsrisico naar de koper en zouden alleen moeten worden gedaan tegen betekenisvolle beschermingen elders in het contract. Voor actuele prijsranges per methodologie, zie onze analyse van carbon credit-prijzen en prognoses.

Kwaliteitscriteria en creditspecificaties

Kwaliteit is waar kopers zichzelf beschermen of, vaker, dat nalaten. Een goed opgestelde kwaliteitsclausule legt vast:

  • Registry en methodologie. Verra VCS, Gold Standard, Puro.earth, Isometric, Woodland Carbon Code, ACR of CAR. Specificeer de exacte methodologie en versie, want methodologieherzieningen kunnen uitgiftevolumes halverwege het contract wezenlijk beinvloeden.

  • Vintage-range. De jaren waarin credits moeten zijn uitgegeven. Zonder dit kunnen verkopers oudere vintages leveren die een lagere marktwaarde of sterkere integriteitszorgen kunnen hebben.

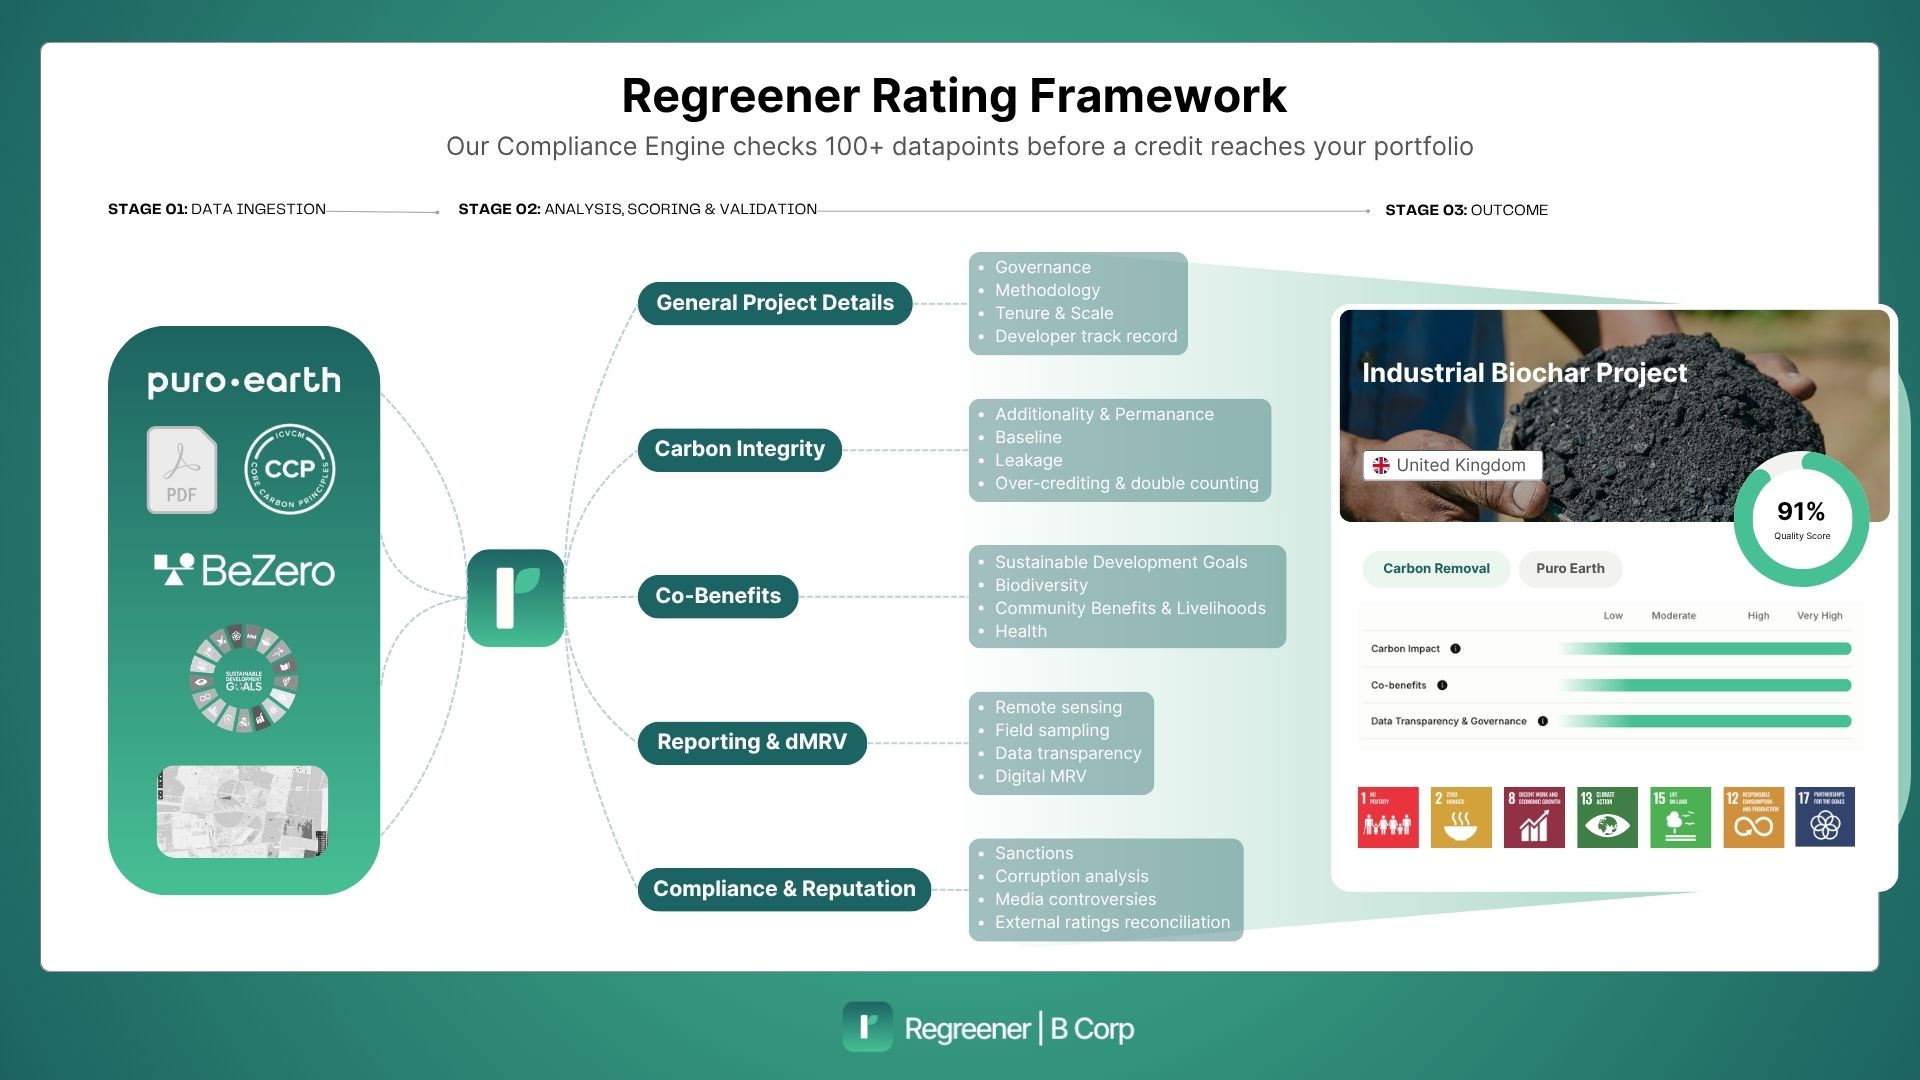
  • Ondergrenzen voor onafhankelijke rating. Steeds vaker verwijzen contracten naar een minimumrating van BeZero Carbon, Sylvera of Calyx Global. Een ondergrens van BeZero AA of Sylvera A is nu standaard in serieuze removal-offtakes en is een van de schonere manieren om een kwaliteitsdrempel te schrijven die niet alleen afhangt van registry-regels.

  • Co-benefits en SDG-verwijzingen. Waar sociale, biodiversiteits- of gemeenschapsclaims deel uitmaken van de communicatiestrategie van de koper, moet het contract specificeren wat vereist is en hoe het wordt geverifieerd.

Bij Regreener zetten we routinematig ondergrenzen voor onafhankelijke rating in klant-offtakes en beoordelen we elk project tegen meer dan 100 datapunten voordat we het aanbevelen. Het werk op clausuleniveau is wat een kwaliteitsclaim later verdedigbaar maakt, wanneer een duurzaamheidsrapport wordt geaudit of een marketingclaim onder de EU Green Claims Directive wordt onderzocht.
Make-good- en vervangingsclausules

De make-good-clausule is de meest onderbeonderhandelde bepaling in carbon offtake agreements. Hij definieert wat er gebeurt als het project te weinig levert.

Een goed opgestelde make-good-clausule geeft de verkoper een gedefinieerde set herstelopties in plaats van onmiddellijk verzuim te triggeren. Typische opties zijn:

  • Vervanging uit een backup-pool. De verkoper levert gelijkwaardige credits uit een ander project in zijn portfolio. Het contract moet kwaliteitsgelijkwaardigheid specificeren: dezelfde registry, dezelfde vintage-range, dezelfde rating-ondergrens.

  • Leveringsverlenging. De verkoper krijgt extra tijd om het tekort te herstellen, vaak in ruil voor een verhoogd leveringsvolume.

  • Liquidated damages. Een gedefinieerde betaling per credit voor het tekort. Verkopers willen een plafond op de totale schade, kopers willen ofwel geen plafond of een die hoog genoeg is gezet om prestatieprikkels te behouden.

De afweging is eenvoudig. Ongelimiteerde liquidated damages verontrusten verkopers omdat ze de waarde van het contract kunnen overstijgen. Geplafonneerde schade verontrust kopers omdat de verkoper voorbij het plafond geen verdere financiele prikkel heeft om te leveren. Een geplafonneerde LD gekoppeld aan een leveringsverlenging en een backup-pool-verplichting is meestal de werkbare middenweg.

Reversal-risico en buffer pool-verplichtingen

Reversal-risico is het carbon-specifieke risico dat geen equivalent heeft in contracten voor duurzame energie. Een bos kan afbranden. Bodemkoolstof kan worden weggeploegd. Een geologische opslaglocatie kan lekken. Een herbebossingsproject kan worden gekapt. Zodra credits zijn uitgegeven en geretireerd, kan de klimaatimpact die ze vertegenwoordigden verdwijnen.

Twee lagen van bescherming zijn standaard. De eerste is de buffer pool op registry-niveau. Verra, Gold Standard en de Woodland Carbon Code houden allemaal een percentage van de uitgegeven credits in een gedeelde reserve om verliezen over alle projecten in hun portfolio's te dekken. Het percentage varieert per methodologie en risicoprofiel van het project.

De tweede is contractueel. Naast de registry-buffer moet de offtake specificeren wat er gebeurt als een reversal-gebeurtenis al geleverde credits treft. Sommige contracten verplichten de verkoper de buffer pool aan te vullen. Andere vereisen dat vervangende credits uit het bredere portfolio van de verkoper worden geleverd. Sommige laten de koper met het resterende risico zitten, wat zelden het juiste antwoord is voor een serieuze zakelijke koper.

De richting gaat naar meer gestructureerde reversal-bepalingen. In oktober 2025 heeft het Article 6.4 Supervisory Body van de VN regels afgesproken voor het beheren van reversal-risico's in removal-credits onder het Parijsakkoord, wat ook vorm zal geven aan hoe reversal-clausules in voluntary contracten worden opgesteld.

Representations, warranties en eigendomsoverdracht

De representations van de verkoper vormen de bescherming van de koper tegen juridische en regelgevende gebreken in de credits zelf. Standaard reps in een carbon offtake zijn:

  • Duidelijke en onbezwaarde titel op de credits op het moment van levering

  • Geen eerdere verkoop, overdracht of verpanding van dezelfde credits

  • Geen dubbeltelling, dubbele uitgifte of dubbele claim

  • Naleving van de regels van de relevante registry en de onderliggende methodologie

  • De naleving door het project van het toepasselijke recht van het gastland en eventuele corresponding adjustment-vereisten onder Artikel 6

Eigendomsoverdracht wordt meestal gedefinieerd als het moment waarop credits worden overgeboekt naar het registry-account van de koper. Voor dat moment liggen de credits op het risico van de verkoper. Na dat moment draagt de koper ze. Dit klinkt vanzelfsprekend. Het wordt regelmatig ambigu opgesteld, wat echte problemen veroorzaakt als een credit later wordt aangevochten.

De reikwijdte van indemnificatie en de survival-perioden worden naast de reps onderhandeld. Een typische structuur plafonneert indemnificatie op de contractwaarde, met een survival-periode die enkele jaren na de laatste levering doorloopt, aangezien registry-uitdagingen en methodologieherzieningen lang na afsluiting van een transactie kunnen opduiken.

Force majeure en verontschuldigde nakoming

Force majeure-bepalingen in carbon offtakes moeten werk verzetten waar standaard commerciele FM-clausules niet voor waren ontworpen. Naast de gebruikelijke catalogus van oorlog, natuurramp en overheidsingrijpen, moet een goed opgestelde carbon-FM-clausule ingaan op:

  • Registry-schorsing of intrekking van een methodologie. Wat gebeurt er als Verra een methodologie halverwege het contract schorst en het project geen credits meer kan uitgeven?

  • Wetswijziging die de geldigheid van credits raakt. Wat gebeurt er als een nieuwe regeling het type credit dat wordt geleverd ongeldig maakt, zoals is gebeurd met verschillende REDD+-methodologieen?

  • De interactie met reversal-gebeurtenissen. Is een bosbrand die een herbebossingsproject vernietigt een force majeure-gebeurtenis die levering verontschuldigt, of is het precies het risico waarvoor de buffer pool bestaat? Het antwoord hoort in het contract te staan, niet in een toekomstig geschil.

Force majeure is niet voor niets een van de meest onderhandelde clausules in langlopende offtakes. De clausule verdeelt de last van gebeurtenissen die geen van beide partijen heeft veroorzaakt, en de standaardpositie in de meeste commerciele contracten is sterk verkopervriendelijk. Kopers zouden moeten aandringen op specificiteit.

Beeindiging, verzuim en exit-rechten

Beeindigingsclausules definieren wanneer en hoe de partijen kunnen weglopen. De vragen om bij het opstellen te beslechten zijn:

  • Wat vormt een materieel verzuim? Herhaalde leveringstekorten, een kwaliteitsfalen, een integriteitsschending of insolventie zijn gangbare triggers.

  • Welke hersteltermijn geldt voordat verzuim beeindigbaar wordt?

  • Wat zijn de beeindigingsrechten aan koperszijde wanneer de verkoper niet levert, wanneer de projectkwaliteit verslechtert, of wanneer de verkoper wordt overgenomen door een entiteit waarmee de koper geen zaken wil doen?

  • Wat zijn de beeindigingsrechten aan verkoperszijde bij wanbetaling van de koper?

  • Wat gebeurt er met al geleverde credits versus nog niet uitgegeven credits? Geleverde credits blijven doorgaans eigendom van de koper. Toekomstige credits vallen terug aan de verkoper, met eventuele vooruitbetaalde bedragen pro rata terugbetaald.

Beeindiging is waar de risicoverdeling van het contract zichtbaar wordt. Een contract dat royaal is op volume en prijs maar strak op de exit-rechten van de koper, is niet de deal die het lijkt.

Benieuwd wat een offtake voor je klimaatstrategie kan doen?

Carbon offtake agreements zijn niet langer alleen voor hyperscalers en oil majors. Britse en EU-zakelijke kopers met meerjarige net-zero-verplichtingen gebruiken ze om het hoogwaardige aanbod van morgen vast te leggen tegen de prijzen van vandaag, toegang te borgen tot projecten die binnen enkele jaren volledig zijn volgetekend, en hun carbon-uitgave van een jaarlijkse kostenpost in een strategisch bezit te veranderen.

Of die casus op jouw bedrijf van toepassing is, hangt af van je uitstoottraject, je rapportageverplichtingen en de methodologieen die bij je strategie passen. Wij helpen zakelijke kopers het te doordenken en offtakes te structureren die vanaf het begin commercieel en klimatologisch kloppen.

Praat met Regreener over het bouwen van je offtake →
De prijs per ton is het getal waar iedereen als eerste naar kijkt. Het is bijna nooit waar de echte waarde van een carbon credit offtake agreement wordt bepaald. De waarde zit in de clausules eronder: hoe volume is gestructureerd, wat er gebeurt als het project te weinig levert, wie het reversal-risico draagt, en welke gebeurtenissen niet-nakoming verontschuldigen. Krijg je die verkeerd, dan wordt een "goede prijs" vijf jaar later een duur probleem.

Dit artikel maakt deel uit van onze complete gids over carbon offtake agreements.

Dit artikel is de clausule-diepgang bij onze volledige gids over carbon offtake agreements. Heb je eerst de basis nodig, begin daar. Weet je al wat een offtake is en wil je begrijpen wat er daadwerkelijk in het contract staat, lees dan verder.

De belangrijkste contractvoorwaarden in een carbon credit offtake agreement

Een carbon credit offtake agreement is opgebouwd rond acht contractvoorwaarden die commerciele waarde en risicoverdeling bepalen: volume en leveringsschema, prijsmechanisme, kwaliteitscriteria, make-good- en vervangingsbepalingen, reversal-risico en bufferverplichtingen, representations en warranties, force majeure, en beeindigingsrechten. Elk van deze clausules wordt apart onderhandeld. Elk kan de economie van de deal meer verschuiven dan de kopprijs.

Volume en leveringsschema

Volume is zelden een enkel getal. Een offtake van 100.000 ton is meestal een totaal contractvolume dat als jaarlijkse tranches over de crediting-periode van het project wordt geleverd, waarbij levering wordt getriggerd door registry-uitgifte in plaats van door de projectactiviteit zelf.

Drie volumestructuren domineren de markt:

  • Vast volume. De verkoper verplicht zich om elk jaar een vastgesteld aantal credits te leveren. Doet hij dat niet, dan wordt een tekortgebeurtenis getriggerd. Sterkste positie voor de koper, hoogste risico voor de verkoper.

  • Unit contingent. De koper neemt af wat het project daadwerkelijk produceert, tot een streefvolume. Er wordt geen tekort getriggerd als het project te weinig uitgeeft. Sterkste positie voor de verkoper, gebruikelijk bij vroege-fase removal-projecten waar uitgifteprognoses echte onzekerheid dragen.

  • Min/max-range. Een onder- en bovengrens worden afgesproken. De verkoper moet minstens het minimum leveren, de koper moet tot het maximum afnemen. Splitst het volumerisico tussen de partijen.

De meeste geschillen beginnen hier, omdat de formulering van "levering" zo vaak los is. Koppel levering altijd aan de datum waarop credits in het registry-account van de koper belanden, niet aan de projectverificatiedatum of de datum van het uitgifteverzoek.

Prijsmechanisme

Drie prijsmodellen zijn standaard, met hybrides die vaker verschijnen naarmate de markt volwassener wordt.

Vaste prijs. Een enkele prijs per credit voor de hele contractlooptijd. Simpel, helder en in beide richtingen blootgesteld als de markt significant beweegt.

Vast oplopend. De startprijs is vast met een gedefinieerde jaarlijkse verhoging, vaak 2 tot 5 procent. Gebruikelijk in offtakes van vijf tot vijftien jaar waarin beide partijen prijsstijging verwachten maar zekerheid willen over hoeveel.

Floating of indexed. Prijs volgt een benchmark, een externe index of een basket van vergelijkbare transacties. Gebruikt wanneer beide partijen blootstelling aan marktdynamiek willen in plaats van een eigen visie op toekomstige prijzen.

Betalingstiming is een aparte onderhandeling. Pay-on-delivery is standaard. Milestone-betalingen gekoppeld aan ontwikkelingsfasen van het project zijn gebruikelijk in pre-issuance-offtakes. Vooruitbetalingen verschuiven projectfinancieringsrisico naar de koper en zouden alleen moeten worden gedaan tegen betekenisvolle beschermingen elders in het contract. Voor actuele prijsranges per methodologie, zie onze analyse van carbon credit-prijzen en prognoses.

Kwaliteitscriteria en creditspecificaties

Kwaliteit is waar kopers zichzelf beschermen of, vaker, dat nalaten. Een goed opgestelde kwaliteitsclausule legt vast:

  • Registry en methodologie. Verra VCS, Gold Standard, Puro.earth, Isometric, Woodland Carbon Code, ACR of CAR. Specificeer de exacte methodologie en versie, want methodologieherzieningen kunnen uitgiftevolumes halverwege het contract wezenlijk beinvloeden.

  • Vintage-range. De jaren waarin credits moeten zijn uitgegeven. Zonder dit kunnen verkopers oudere vintages leveren die een lagere marktwaarde of sterkere integriteitszorgen kunnen hebben.

  • Ondergrenzen voor onafhankelijke rating. Steeds vaker verwijzen contracten naar een minimumrating van BeZero Carbon, Sylvera of Calyx Global. Een ondergrens van BeZero AA of Sylvera A is nu standaard in serieuze removal-offtakes en is een van de schonere manieren om een kwaliteitsdrempel te schrijven die niet alleen afhangt van registry-regels.

  • Co-benefits en SDG-verwijzingen. Waar sociale, biodiversiteits- of gemeenschapsclaims deel uitmaken van de communicatiestrategie van de koper, moet het contract specificeren wat vereist is en hoe het wordt geverifieerd.

Bij Regreener zetten we routinematig ondergrenzen voor onafhankelijke rating in klant-offtakes en beoordelen we elk project tegen meer dan 100 datapunten voordat we het aanbevelen. Het werk op clausuleniveau is wat een kwaliteitsclaim later verdedigbaar maakt, wanneer een duurzaamheidsrapport wordt geaudit of een marketingclaim onder de EU Green Claims Directive wordt onderzocht.

Make-good- en vervangingsclausules

De make-good-clausule is de meest onderbeonderhandelde bepaling in carbon offtake agreements. Hij definieert wat er gebeurt als het project te weinig levert.

Een goed opgestelde make-good-clausule geeft de verkoper een gedefinieerde set herstelopties in plaats van onmiddellijk verzuim te triggeren. Typische opties zijn:

  • Vervanging uit een backup-pool. De verkoper levert gelijkwaardige credits uit een ander project in zijn portfolio. Het contract moet kwaliteitsgelijkwaardigheid specificeren: dezelfde registry, dezelfde vintage-range, dezelfde rating-ondergrens.

  • Leveringsverlenging. De verkoper krijgt extra tijd om het tekort te herstellen, vaak in ruil voor een verhoogd leveringsvolume.

  • Liquidated damages. Een gedefinieerde betaling per credit voor het tekort. Verkopers willen een plafond op de totale schade, kopers willen ofwel geen plafond of een die hoog genoeg is gezet om prestatieprikkels te behouden.

De afweging is eenvoudig. Ongelimiteerde liquidated damages verontrusten verkopers omdat ze de waarde van het contract kunnen overstijgen. Geplafonneerde schade verontrust kopers omdat de verkoper voorbij het plafond geen verdere financiele prikkel heeft om te leveren. Een geplafonneerde LD gekoppeld aan een leveringsverlenging en een backup-pool-verplichting is meestal de werkbare middenweg.

Reversal-risico en buffer pool-verplichtingen

Reversal-risico is het carbon-specifieke risico dat geen equivalent heeft in contracten voor duurzame energie. Een bos kan afbranden. Bodemkoolstof kan worden weggeploegd. Een geologische opslaglocatie kan lekken. Een herbebossingsproject kan worden gekapt. Zodra credits zijn uitgegeven en geretireerd, kan de klimaatimpact die ze vertegenwoordigden verdwijnen.

Twee lagen van bescherming zijn standaard. De eerste is de buffer pool op registry-niveau. Verra, Gold Standard en de Woodland Carbon Code houden allemaal een percentage van de uitgegeven credits in een gedeelde reserve om verliezen over alle projecten in hun portfolio's te dekken. Het percentage varieert per methodologie en risicoprofiel van het project.

De tweede is contractueel. Naast de registry-buffer moet de offtake specificeren wat er gebeurt als een reversal-gebeurtenis al geleverde credits treft. Sommige contracten verplichten de verkoper de buffer pool aan te vullen. Andere vereisen dat vervangende credits uit het bredere portfolio van de verkoper worden geleverd. Sommige laten de koper met het resterende risico zitten, wat zelden het juiste antwoord is voor een serieuze zakelijke koper.

De richting gaat naar meer gestructureerde reversal-bepalingen. In oktober 2025 heeft het Article 6.4 Supervisory Body van de VN regels afgesproken voor het beheren van reversal-risico's in removal-credits onder het Parijsakkoord, wat ook vorm zal geven aan hoe reversal-clausules in voluntary contracten worden opgesteld.

Representations, warranties en eigendomsoverdracht

De representations van de verkoper vormen de bescherming van de koper tegen juridische en regelgevende gebreken in de credits zelf. Standaard reps in een carbon offtake zijn:

  • Duidelijke en onbezwaarde titel op de credits op het moment van levering

  • Geen eerdere verkoop, overdracht of verpanding van dezelfde credits

  • Geen dubbeltelling, dubbele uitgifte of dubbele claim

  • Naleving van de regels van de relevante registry en de onderliggende methodologie

  • De naleving door het project van het toepasselijke recht van het gastland en eventuele corresponding adjustment-vereisten onder Artikel 6

Eigendomsoverdracht wordt meestal gedefinieerd als het moment waarop credits worden overgeboekt naar het registry-account van de koper. Voor dat moment liggen de credits op het risico van de verkoper. Na dat moment draagt de koper ze. Dit klinkt vanzelfsprekend. Het wordt regelmatig ambigu opgesteld, wat echte problemen veroorzaakt als een credit later wordt aangevochten.

De reikwijdte van indemnificatie en de survival-perioden worden naast de reps onderhandeld. Een typische structuur plafonneert indemnificatie op de contractwaarde, met een survival-periode die enkele jaren na de laatste levering doorloopt, aangezien registry-uitdagingen en methodologieherzieningen lang na afsluiting van een transactie kunnen opduiken.

Force majeure en verontschuldigde nakoming

Force majeure-bepalingen in carbon offtakes moeten werk verzetten waar standaard commerciele FM-clausules niet voor waren ontworpen. Naast de gebruikelijke catalogus van oorlog, natuurramp en overheidsingrijpen, moet een goed opgestelde carbon-FM-clausule ingaan op:

  • Registry-schorsing of intrekking van een methodologie. Wat gebeurt er als Verra een methodologie halverwege het contract schorst en het project geen credits meer kan uitgeven?

  • Wetswijziging die de geldigheid van credits raakt. Wat gebeurt er als een nieuwe regeling het type credit dat wordt geleverd ongeldig maakt, zoals is gebeurd met verschillende REDD+-methodologieen?

  • De interactie met reversal-gebeurtenissen. Is een bosbrand die een herbebossingsproject vernietigt een force majeure-gebeurtenis die levering verontschuldigt, of is het precies het risico waarvoor de buffer pool bestaat? Het antwoord hoort in het contract te staan, niet in een toekomstig geschil.

Force majeure is niet voor niets een van de meest onderhandelde clausules in langlopende offtakes. De clausule verdeelt de last van gebeurtenissen die geen van beide partijen heeft veroorzaakt, en de standaardpositie in de meeste commerciele contracten is sterk verkopervriendelijk. Kopers zouden moeten aandringen op specificiteit.

Beeindiging, verzuim en exit-rechten

Beeindigingsclausules definieren wanneer en hoe de partijen kunnen weglopen. De vragen om bij het opstellen te beslechten zijn:

  • Wat vormt een materieel verzuim? Herhaalde leveringstekorten, een kwaliteitsfalen, een integriteitsschending of insolventie zijn gangbare triggers.

  • Welke hersteltermijn geldt voordat verzuim beeindigbaar wordt?

  • Wat zijn de beeindigingsrechten aan koperszijde wanneer de verkoper niet levert, wanneer de projectkwaliteit verslechtert, of wanneer de verkoper wordt overgenomen door een entiteit waarmee de koper geen zaken wil doen?

  • Wat zijn de beeindigingsrechten aan verkoperszijde bij wanbetaling van de koper?

  • Wat gebeurt er met al geleverde credits versus nog niet uitgegeven credits? Geleverde credits blijven doorgaans eigendom van de koper. Toekomstige credits vallen terug aan de verkoper, met eventuele vooruitbetaalde bedragen pro rata terugbetaald.

Beeindiging is waar de risicoverdeling van het contract zichtbaar wordt. Een contract dat royaal is op volume en prijs maar strak op de exit-rechten van de koper, is niet de deal die het lijkt.

Benieuwd wat een offtake voor je klimaatstrategie kan doen?

Carbon offtake agreements zijn niet langer alleen voor hyperscalers en oil majors. Britse en EU-zakelijke kopers met meerjarige net-zero-verplichtingen gebruiken ze om het hoogwaardige aanbod van morgen vast te leggen tegen de prijzen van vandaag, toegang te borgen tot projecten die binnen enkele jaren volledig zijn volgetekend, en hun carbon-uitgave van een jaarlijkse kostenpost in een strategisch bezit te veranderen.

Of die casus op jouw bedrijf van toepassing is, hangt af van je uitstoottraject, je rapportageverplichtingen en de methodologieen die bij je strategie passen. Wij helpen zakelijke kopers het te doordenken en offtakes te structureren die vanaf het begin commercieel en klimatologisch kloppen.

Praat met Regreener over het bouwen van je offtake →
Over de Auteur:

Boris Bekkering van Regreener

Boris Bekkering

Boris is Commercieel Directeur bij Regreener en sloot zich aan bij het bedrijf in 2022. Hij heeft een masterdiploma in Milieu- & Resource Management en heeft eerdere professionele ervaring in venture capital gericht op energietransitie. Boris is gepassioneerd over het helpen van bedrijven bij het navigeren door koolstofmarkten en geniet ervan om ondernemingen te ondersteunen bij het afstemmen van duurzaamheidsdoelen. Hij gelooft dat ambitieuze doelen, gecombineerd met transparante communicatie, bedrijven kunnen sturen naar duurzame en commerciële vooruitgang. In zijn vrije tijd geniet Boris van zijn vele hobby’s, die allemaal plaatsvinden op het water of in de natuur.

INHOUDSOPGAVE

Artikel Delen

Artikel Delen

Veelgestelde vragen

Wat is de gebruikelijke looptijd van een carbon offtake agreement?

De meeste overeenkomsten voor koolstofafname lopen 5 tot 15 jaar. Projecten voor verwijdering in een vroeg stadium, met name directe luchtafvang- en BECCS-faciliteiten, vereisen soms langere verplichtingen om de kapitaaluitgaven te dekken die nodig zijn om de faciliteit te bouwen. Op de natuur gebaseerde projecten liggen doorgaans in de buurt van 10 tot 15 jaar, passend bij de crediteringsperiode van het project.

Wie draagt het reversalrisico (terugdraairisico) in een carbon offtake agreement?

Het risico op terugboeking wordt gedeeld. De bufferpool van het register absorbeert de eerste laag van verliezen over alle projecten in de portefeuille van het register. Buiten de bufferpool wijst het contract het resterende risico op terugboeking toe via specifieke clausules, die de verkoper doorgaans verplichten om verloren credits te vervangen uit hun bredere portefeuille. Kopers die de contractuele laag overslaan, dragen zelf het resterende risico.

Wat is een make-good-clausule in een carbon offtake agreement?

Een make-good-clausule legt de stappen vast die een verkoper moet nemen wanneer hij het gecontracteerde volume credits niet kan leveren. In plaats van onmiddellijk verzuim te triggeren, geeft het de verkoper gedefinieerde herstelopties: vervangende credits uit een ander project, een verlengde leveringsperiode, of liquidated damages. De clausule is wat voorkomt dat een enkel slecht jaar op een project het hele contract laat instorten.

Hoe wordt de prijs van carbon credits bepaald in een langlopende offtake?

Drie prijsmodellen domineren: vaste prijs voor de volledige looptijd, vast oplopend met een jaarlijkse verhoging, en floating of indexed pricing die een marktbenchmark volgt. Hybride structuren die een vaste ondergrens combineren met indexdeelname komen steeds vaker voor. Betaling is meestal bij levering, met milestone-betalingen bij pre-issuance-offtakes en vooruitbetalingen gereserveerd voor gevallen waarin de koper het project feitelijk mede-financiert.

Wat gebeurt er als het project te weinig levert?

De make-good-clausule bepaalt dat. Afhankelijk van hoe die is opgesteld, kan de verkoper vervangende credits uit een backup-pool leveren, een leveringsverlenging krijgen in ruil voor een verhoogd volume, of liquidated damages per credit-tekort betalen. De sterkste contracten combineren alle drie de opties en laten de koper met een betekenisvolle financiele remedie zitten, ongeacht welke herstelroute de verkoper kiest.

Greenwashing-proof klimaatactie

Portret van een klimaatstrateeg

Sluit je aan bij 200+ bedrijven die impact maken met Regreener