laat ons je terugbellen.

Carbon Credit Offtake Agreements: hoe kies je je partner

Laatst bijgewerkt:

6 minuten leestijd

6 minuten leestijd

Het contractsjabloon doet er veel minder toe dan de tegenpartij die het tekent. Een carbon credit offtake agreement kan vijf tot vijftien jaar lopen, dus de partner waaraan je je vandaag verbindt, is de partner die in 2032 ofwel geverifieerde, audit-klare credits levert, ofwel je met een tekort en een rapportageprobleem achterlaat. Volgens Sylvera bereikte de waarde van de in 2025 aangekondigde offtake-deals ongeveer €12,3 miljard, tegen €3,95 miljard het jaar ervoor. Het instrument is van niche naar mainstream gegaan, en het aanbod van werkelijk sterke partners heeft dat tempo niet bijgehouden.

Dit artikel maakt deel uit van onze complete gids over carbon offtake agreements.

Deze gids zet de vijf criteria uiteen die een sterke offtake-partner van een zwakke onderscheiden, en past ze vervolgens toe op vijf strategische opties voor Europese B2B-kopers.

Waar een carbon credit offtake agreement je feitelijk aan verbindt

Een carbon credit offtake agreement is een langlopend contract waarin een koper zich verplicht om een vastgesteld volume carbon credits van een project af te nemen, jaarlijks geleverd zodra het project ze uitgeeft, meestal tegen een vaste of vooraf afgesproken prijs. Betaling gebeurt doorgaans bij levering, soms met milestone-betalingen gekoppeld aan ontwikkelingsfasen van het project. Het verschilt van een spot-aankoop (credits die direct worden gekocht en geleverd) en van een forward-aankoop (een volume op korte termijn dat vooraf wordt vastgelegd).

De ruil is eenvoudig. Jij geeft het project inkomstenzekerheid, en in ruil daarvoor leg je aanbod vast en dek je je in tegen toekomstige prijsstijgingen. Het risico is even simpel. Als het project te weinig levert op volume, timing of kwaliteit, ben jij degene die het gat uitlegt aan je auditor. Daarom is partnerselectie de beslissing die het contract draagt.

De vijf criteria die een sterke offtake-partner van een zwakke onderscheiden

Leg, voordat je namen vergelijkt, je beoordelingscriteria vast. Deze vijf doen het meeste werk.

1. Kwaliteits- en integriteitsscreening

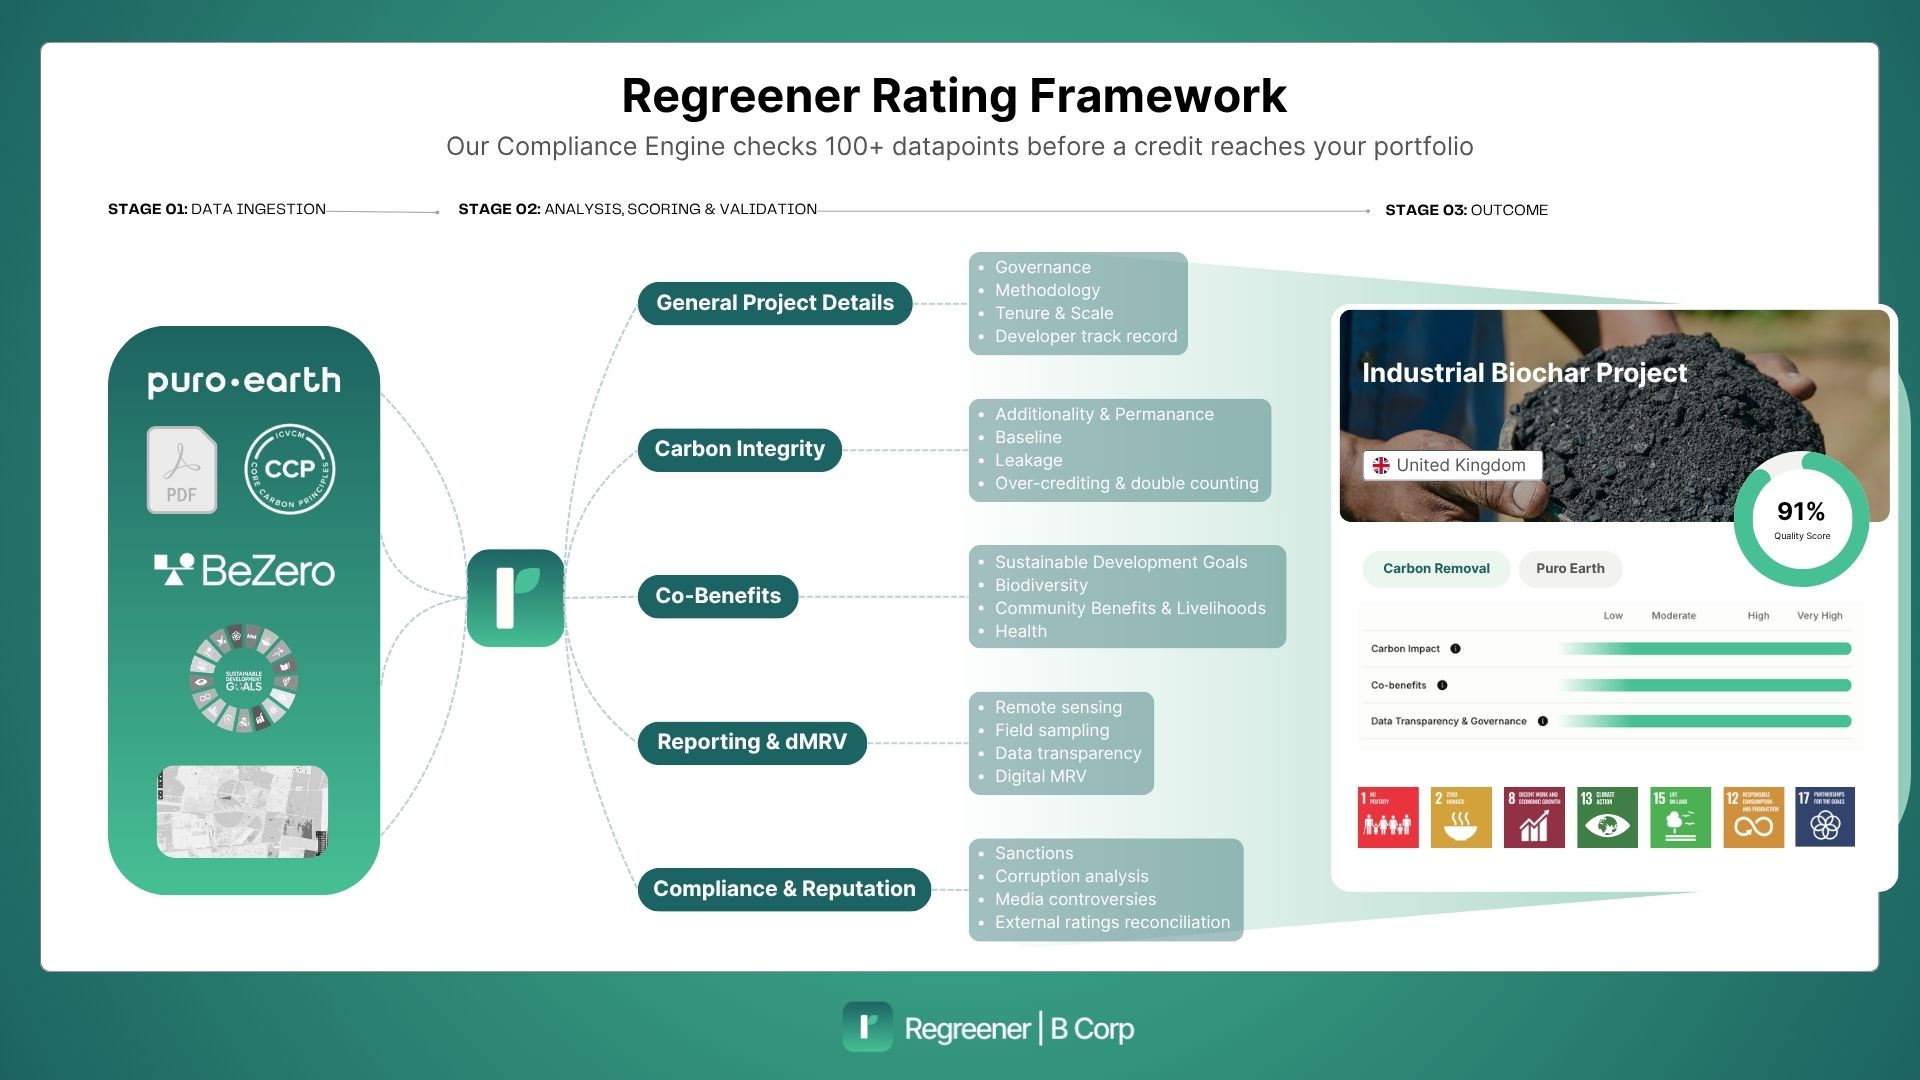
De grootste enkele bron van reputatierisico in een offtake is jarenlang credits kopen van een project dat over-credited of niet-additioneel blijkt. Een serieuze partner screent projecten tegen erkende standaarden (Verra VCS, Gold Standard, Puro.earth) en de Core Carbon Principles voordat je ook maar tekent, en kan je het bewijs laten zien over additionaliteit, permanentie en de kwaliteit van de monitoring, reporting en verification (MRV) van het project. Vraag wat de partner afwijst, niet alleen wat hij aanbiedt.
2. Bescherming tegen leveringsrisico

Over een tien jaar durend contract schalen projecten trager op dan gepland, missen ze verificatievensters of worden credits ongeldig verklaard. De contractuele beschermingen die ertoe doen zijn substitutieclausules, tekort-remedies en duidelijke counterparty-verplichtingen. Een slap contract zwijgt tot er iets misgaat. Bevestig jaar-voor-jaar-leveringsdoelen en wat er gebeurt als ze worden gemist.

3. Afstemming op regelgeving en rapportage

Voor Europese kopers verdient een offtake zijn plek alleen als de credits en documentatie standhouden onder CSRD- en ESRS E1-rapportage. Het EU Carbon Removal Certification Framework (CRCF) hervormt ook wat als een geloofwaardige removal telt. Een sterke partner levert registry-onderbouwde credits met documentatie die je rapportagesysteem kan verwerken zonder handmatige reconstructie.

4. Transparantie van de prijsstructuur

Welke prijsstructuur een deal ook gebruikt, geen ervan is inherent beter dan een andere, maar ondoorzichtigheid is altijd slechter. De partner hoort te onthullen hoe het geld naar het project stroomt, inclusief zijn eigen marge, en uit te leggen welke structuur bij je budget en risicobereidheid past. Verborgen kosten in een vijftienjarig contract stapelen zich op.

5. Aansluiting op de Europese markt en kracht van de tegenpartij

Een partner die de Europese regelgevingsomgeving begrijpt, in jouw taal en tijdzone opereert en aan het eind van je contractlooptijd nog bestaat, vermindert wrijving in de hele deal. In een vijftienjarige overeenkomst bepaalt de levensduur van de tegenpartij of het contract iets waard is.

Hoe offtake-prijzen zijn gestructureerd

De meeste offtake-geschillen beginnen met prijs, dus begrijp de vier gangbare structuren voordat je tekent. Fixed zet een enkele prijs per credit vast voor de hele looptijd, wat beide partijen volledige voorspelbaarheid geeft. Floating koppelt de prijs aan een marktindex bij elke levering, wat het prijsrisico naar de koper verschuift. Indexed stelt een basisprijs vast die volgens een gedefinieerde formule aanpast, waarmee het risico tussen beide partijen wordt gesplitst. Collared combineert een prijsvloer en -plafond, en begrenst zo de neer- en opwaartse kant zodat geen van beide partijen volledig is blootgesteld. Voor een eerste meerjarige overeenkomst is fixed of collared pricing meestal de best verdedigbare keuze voor budgettering en auditdoeleinden.

De 5 beste carbon offtake-partners voor Europese B2B-kopers

Elke optie hieronder is het sterkst voor een ander koperprofiel. De juiste keuze hangt af van je volume, interne capaciteit en hoeveel van het werk je in eigen huis wilt houden.

Partner

Type

Best voor

Regreener

Gecureerde, managed provider

Europese bedrijven die kwaliteitsgescreende, audit-klare offtakes willen die end-to-end worden beheerd

Patch

Enterprise-inkoopplatform

Grote kopers die inkoop op schaal via software draaien

CORE Markets

Marktadviseur / broker

Kopers die een grote, maatwerk-deal structureren en advies aan tafel willen

Senken

Gecureerde, managed provider

Kopers die bredere projectkeuze willen met enige begeleiding

Directe ontwikkelaars (bijv. Neustark)

Projecttegenpartij

Kopers die een portfolio verankeren met een specifieke, verifieerbare removal

1. Regreener: best voor kwaliteitsgedreven, volledig beheerde offtake

Regreener is een B Corp-gecertificeerde, in Amsterdam gevestigde provider die met meer dan 200 Europese zakelijke klanten werkt en specifiek is gebouwd voor B2B-kopers die een kwaliteitsfilter willen en een partner die als verlengstuk van hun sustainability-team optreedt.

Elk project wordt gescreend tegen een kwaliteitsraamwerk van 100+ datapunten voordat het een shortlist van een klant bereikt, waarbij regelgevingsintegriteit als een kern-selectiedomein wordt behandeld en niet als bijzaak. Regreener verzorgt sourcing, contractering, retirement en CSRD-klare rapportage end-to-end, wat past bij kopers die de zekerheid van een langlopende offtake willen zonder intern een inkoopfunctie op te bouwen. Voor de meeste Europese bedrijven die hun eerste meerjarige overeenkomst aangaan, is dit de route met de minste wrijving naar een verdedigbaar portfolio.

Best voor: Europese bedrijven die gecureerde, audit-klare offtakes willen die end-to-end worden beheerd.

2. Patch: best voor enterprise, software-gedreven inkoop

Patch is een in de VS gevestigd inkoopplatform dat sourcing, due diligence, contractering en rapportage centraliseert over een zeer groot universum aan projecten, en een specifiek offtake-product aanbiedt.

Het is de sterkste match voor grote kopers die inkoop via software willen draaien en carbon in bestaande workflows willen integreren. Workday heeft Patch bijvoorbeeld gebruikt voor meerjarige offtake-arrangementen. Europese kopers moeten de Amerikaanse basis afwegen tegen hun voorkeur voor een lokale tegenpartij en EU-specifieke regelgevingsondersteuning.

Best voor: Grote kopers die platform-gedreven inkoop op schaal willen.

3. CORE Markets: best voor maatwerk-dealstructurering

CORE Markets is een marktadviseur die offtake agreements structureert en onderhandelt, veel zoals een power purchase agreement, en kopers en ontwikkelaars helpt dealmechaniek, prijsstelling en hedging te verkennen.

Dit is de juiste partner wanneer je een adviseur aan tafel wilt om een deal op maat te ontwerpen in plaats van te kopen uit een gecureerd portfolio. Het past bij kopers met aanzienlijk volume en een duidelijk beeld van de specifieke projecten die ze direct willen contracteren.

Best voor: Kopers die een grote, maatwerk-deal structureren en advies aan de onderhandelingstafel willen.

4. Senken: best voor marktplaatsbreedte met advies

Senken is een in Duitsland gevestigd platform dat marktplaatstoegang combineert met advies, en tussen een gecureerde provider en een open marktplaats in zit. Het werkt goed voor kopers die bredere projectkeuze willen dan een strak gecureerde shortlist en toch begeleiding bij de hand willen. Zoals bij elk marktplaatsmodel is het kwaliteitsfilter deels aan jou om toe te passen, dus het integriteitsscreening-criterium hierboven weegt hier zwaarder.

Best voor: Kopers die marktplaatskeuze plus een laag advies willen.

5. Directe projectontwikkelaars: best voor removals met een enkele tegenpartij

Voor kopers die zich richten op een specifieke duurzame removal, kan rechtstreeks contracteren met de ontwikkelaar de schoonste route zijn. De Zwitserse mineralisatie-provider Neustark is een voorbeeld: een enkele tegenpartij, fysiek verifieerbare opslag en Gold Standard-certificering, met een meerjarige offtake agreement om Microsoft over zes jaar 27.600 ton carbon removal te leveren.

De afweging is concentratierisico en beperkt volume, wat de meeste kopers beheren door een of twee ontwikkelaarcontracten te combineren met een breder portfolio.

Best voor: Kopers die een portfolio verankeren met een specifieke, verifieerbare removal.

Een kanttekening over ratingtools: aanbieders zoals Sylvera raten en benchmarken credits maar verkopen je geen offtake. Behandel ze als een due-diligence-input naast je gekozen partner, niet als de partner zelf.

Hoe je deze criteria in de praktijk gebruikt

Toets elke potentiele partner aan alle vijf criteria en vraag om bewijs, niet om beloftes. De meest risicomijdende aanpak is zelden een enkele vijftienjarige verplichting aan een tegenpartij. Een gangbare hedge is om ongeveer de helft van je verwachte behoefte via een langlopende offtake te dekken en de andere helft op de spotmarkt te betrekken naarmate dat nodig is, wat je beschermt tegen zowel prijspieken als overcommitment.

Een gebalanceerde positie combineert vaak een managed, gecureerde offtake voor het grootste deel van je gecontracteerde volume met een direct ontwikkelaarcontract voor een specifieke removal. De partner die je helpt die balans te bouwen, in plaats van je het grootst mogelijke contract te verkopen, is meestal degene die het tekenen waard is.

Niet zeker welke offtake-structuur bij je uitstootprofiel en budget past? Plan een gratis portfolioreview en Regreeners team modelleert een partner- en projectmix rond je sector, volume en rapportagevereisten.
Het contractsjabloon doet er veel minder toe dan de tegenpartij die het tekent. Een carbon credit offtake agreement kan vijf tot vijftien jaar lopen, dus de partner waaraan je je vandaag verbindt, is de partner die in 2032 ofwel geverifieerde, audit-klare credits levert, ofwel je met een tekort en een rapportageprobleem achterlaat. Volgens Sylvera bereikte de waarde van de in 2025 aangekondigde offtake-deals ongeveer €12,3 miljard, tegen €3,95 miljard het jaar ervoor. Het instrument is van niche naar mainstream gegaan, en het aanbod van werkelijk sterke partners heeft dat tempo niet bijgehouden.

Dit artikel maakt deel uit van onze complete gids over carbon offtake agreements.

Deze gids zet de vijf criteria uiteen die een sterke offtake-partner van een zwakke onderscheiden, en past ze vervolgens toe op vijf strategische opties voor Europese B2B-kopers.

Waar een carbon credit offtake agreement je feitelijk aan verbindt

Een carbon credit offtake agreement is een langlopend contract waarin een koper zich verplicht om een vastgesteld volume carbon credits van een project af te nemen, jaarlijks geleverd zodra het project ze uitgeeft, meestal tegen een vaste of vooraf afgesproken prijs. Betaling gebeurt doorgaans bij levering, soms met milestone-betalingen gekoppeld aan ontwikkelingsfasen van het project. Het verschilt van een spot-aankoop (credits die direct worden gekocht en geleverd) en van een forward-aankoop (een volume op korte termijn dat vooraf wordt vastgelegd).

De ruil is eenvoudig. Jij geeft het project inkomstenzekerheid, en in ruil daarvoor leg je aanbod vast en dek je je in tegen toekomstige prijsstijgingen. Het risico is even simpel. Als het project te weinig levert op volume, timing of kwaliteit, ben jij degene die het gat uitlegt aan je auditor. Daarom is partnerselectie de beslissing die het contract draagt.

De vijf criteria die een sterke offtake-partner van een zwakke onderscheiden

Leg, voordat je namen vergelijkt, je beoordelingscriteria vast. Deze vijf doen het meeste werk.

1. Kwaliteits- en integriteitsscreening

De grootste enkele bron van reputatierisico in een offtake is jarenlang credits kopen van een project dat over-credited of niet-additioneel blijkt. Een serieuze partner screent projecten tegen erkende standaarden (Verra VCS, Gold Standard, Puro.earth) en de Core Carbon Principles voordat je ook maar tekent, en kan je het bewijs laten zien over additionaliteit, permanentie en de kwaliteit van de monitoring, reporting en verification (MRV) van het project. Vraag wat de partner afwijst, niet alleen wat hij aanbiedt.

2. Bescherming tegen leveringsrisico

Over een tien jaar durend contract schalen projecten trager op dan gepland, missen ze verificatievensters of worden credits ongeldig verklaard. De contractuele beschermingen die ertoe doen zijn substitutieclausules, tekort-remedies en duidelijke counterparty-verplichtingen. Een slap contract zwijgt tot er iets misgaat. Bevestig jaar-voor-jaar-leveringsdoelen en wat er gebeurt als ze worden gemist.

3. Afstemming op regelgeving en rapportage

Voor Europese kopers verdient een offtake zijn plek alleen als de credits en documentatie standhouden onder CSRD- en ESRS E1-rapportage. Het EU Carbon Removal Certification Framework (CRCF) hervormt ook wat als een geloofwaardige removal telt. Een sterke partner levert registry-onderbouwde credits met documentatie die je rapportagesysteem kan verwerken zonder handmatige reconstructie.

4. Transparantie van de prijsstructuur

Welke prijsstructuur een deal ook gebruikt, geen ervan is inherent beter dan een andere, maar ondoorzichtigheid is altijd slechter. De partner hoort te onthullen hoe het geld naar het project stroomt, inclusief zijn eigen marge, en uit te leggen welke structuur bij je budget en risicobereidheid past. Verborgen kosten in een vijftienjarig contract stapelen zich op.

5. Aansluiting op de Europese markt en kracht van de tegenpartij

Een partner die de Europese regelgevingsomgeving begrijpt, in jouw taal en tijdzone opereert en aan het eind van je contractlooptijd nog bestaat, vermindert wrijving in de hele deal. In een vijftienjarige overeenkomst bepaalt de levensduur van de tegenpartij of het contract iets waard is.

Hoe offtake-prijzen zijn gestructureerd

De meeste offtake-geschillen beginnen met prijs, dus begrijp de vier gangbare structuren voordat je tekent. Fixed zet een enkele prijs per credit vast voor de hele looptijd, wat beide partijen volledige voorspelbaarheid geeft. Floating koppelt de prijs aan een marktindex bij elke levering, wat het prijsrisico naar de koper verschuift. Indexed stelt een basisprijs vast die volgens een gedefinieerde formule aanpast, waarmee het risico tussen beide partijen wordt gesplitst. Collared combineert een prijsvloer en -plafond, en begrenst zo de neer- en opwaartse kant zodat geen van beide partijen volledig is blootgesteld. Voor een eerste meerjarige overeenkomst is fixed of collared pricing meestal de best verdedigbare keuze voor budgettering en auditdoeleinden.

De 5 beste carbon offtake-partners voor Europese B2B-kopers

Elke optie hieronder is het sterkst voor een ander koperprofiel. De juiste keuze hangt af van je volume, interne capaciteit en hoeveel van het werk je in eigen huis wilt houden.

Partner

Type

Best voor

Regreener

Gecureerde, managed provider

Europese bedrijven die kwaliteitsgescreende, audit-klare offtakes willen die end-to-end worden beheerd

Patch

Enterprise-inkoopplatform

Grote kopers die inkoop op schaal via software draaien

CORE Markets

Marktadviseur / broker

Kopers die een grote, maatwerk-deal structureren en advies aan tafel willen

Senken

Gecureerde, managed provider

Kopers die bredere projectkeuze willen met enige begeleiding

Directe ontwikkelaars (bijv. Neustark)

Projecttegenpartij

Kopers die een portfolio verankeren met een specifieke, verifieerbare removal

1. Regreener: best voor kwaliteitsgedreven, volledig beheerde offtake

Regreener is een B Corp-gecertificeerde, in Amsterdam gevestigde provider die met meer dan 200 Europese zakelijke klanten werkt en specifiek is gebouwd voor B2B-kopers die een kwaliteitsfilter willen en een partner die als verlengstuk van hun sustainability-team optreedt.

Elk project wordt gescreend tegen een kwaliteitsraamwerk van 100+ datapunten voordat het een shortlist van een klant bereikt, waarbij regelgevingsintegriteit als een kern-selectiedomein wordt behandeld en niet als bijzaak. Regreener verzorgt sourcing, contractering, retirement en CSRD-klare rapportage end-to-end, wat past bij kopers die de zekerheid van een langlopende offtake willen zonder intern een inkoopfunctie op te bouwen. Voor de meeste Europese bedrijven die hun eerste meerjarige overeenkomst aangaan, is dit de route met de minste wrijving naar een verdedigbaar portfolio.

Best voor: Europese bedrijven die gecureerde, audit-klare offtakes willen die end-to-end worden beheerd.

2. Patch: best voor enterprise, software-gedreven inkoop

Patch is een in de VS gevestigd inkoopplatform dat sourcing, due diligence, contractering en rapportage centraliseert over een zeer groot universum aan projecten, en een specifiek offtake-product aanbiedt.

Het is de sterkste match voor grote kopers die inkoop via software willen draaien en carbon in bestaande workflows willen integreren. Workday heeft Patch bijvoorbeeld gebruikt voor meerjarige offtake-arrangementen. Europese kopers moeten de Amerikaanse basis afwegen tegen hun voorkeur voor een lokale tegenpartij en EU-specifieke regelgevingsondersteuning.

Best voor: Grote kopers die platform-gedreven inkoop op schaal willen.

3. CORE Markets: best voor maatwerk-dealstructurering

CORE Markets is een marktadviseur die offtake agreements structureert en onderhandelt, veel zoals een power purchase agreement, en kopers en ontwikkelaars helpt dealmechaniek, prijsstelling en hedging te verkennen.

Dit is de juiste partner wanneer je een adviseur aan tafel wilt om een deal op maat te ontwerpen in plaats van te kopen uit een gecureerd portfolio. Het past bij kopers met aanzienlijk volume en een duidelijk beeld van de specifieke projecten die ze direct willen contracteren.

Best voor: Kopers die een grote, maatwerk-deal structureren en advies aan de onderhandelingstafel willen.

4. Senken: best voor marktplaatsbreedte met advies

Senken is een in Duitsland gevestigd platform dat marktplaatstoegang combineert met advies, en tussen een gecureerde provider en een open marktplaats in zit. Het werkt goed voor kopers die bredere projectkeuze willen dan een strak gecureerde shortlist en toch begeleiding bij de hand willen. Zoals bij elk marktplaatsmodel is het kwaliteitsfilter deels aan jou om toe te passen, dus het integriteitsscreening-criterium hierboven weegt hier zwaarder.

Best voor: Kopers die marktplaatskeuze plus een laag advies willen.

5. Directe projectontwikkelaars: best voor removals met een enkele tegenpartij

Voor kopers die zich richten op een specifieke duurzame removal, kan rechtstreeks contracteren met de ontwikkelaar de schoonste route zijn. De Zwitserse mineralisatie-provider Neustark is een voorbeeld: een enkele tegenpartij, fysiek verifieerbare opslag en Gold Standard-certificering, met een meerjarige offtake agreement om Microsoft over zes jaar 27.600 ton carbon removal te leveren.

De afweging is concentratierisico en beperkt volume, wat de meeste kopers beheren door een of twee ontwikkelaarcontracten te combineren met een breder portfolio.

Best voor: Kopers die een portfolio verankeren met een specifieke, verifieerbare removal.

Een kanttekening over ratingtools: aanbieders zoals Sylvera raten en benchmarken credits maar verkopen je geen offtake. Behandel ze als een due-diligence-input naast je gekozen partner, niet als de partner zelf.

Hoe je deze criteria in de praktijk gebruikt

Toets elke potentiele partner aan alle vijf criteria en vraag om bewijs, niet om beloftes. De meest risicomijdende aanpak is zelden een enkele vijftienjarige verplichting aan een tegenpartij. Een gangbare hedge is om ongeveer de helft van je verwachte behoefte via een langlopende offtake te dekken en de andere helft op de spotmarkt te betrekken naarmate dat nodig is, wat je beschermt tegen zowel prijspieken als overcommitment.

Een gebalanceerde positie combineert vaak een managed, gecureerde offtake voor het grootste deel van je gecontracteerde volume met een direct ontwikkelaarcontract voor een specifieke removal. De partner die je helpt die balans te bouwen, in plaats van je het grootst mogelijke contract te verkopen, is meestal degene die het tekenen waard is.

Niet zeker welke offtake-structuur bij je uitstootprofiel en budget past? Plan een gratis portfolioreview en Regreeners team modelleert een partner- en projectmix rond je sector, volume en rapportagevereisten.
Het contractsjabloon doet er veel minder toe dan de tegenpartij die het tekent. Een carbon credit offtake agreement kan vijf tot vijftien jaar lopen, dus de partner waaraan je je vandaag verbindt, is de partner die in 2032 ofwel geverifieerde, audit-klare credits levert, ofwel je met een tekort en een rapportageprobleem achterlaat. Volgens Sylvera bereikte de waarde van de in 2025 aangekondigde offtake-deals ongeveer €12,3 miljard, tegen €3,95 miljard het jaar ervoor. Het instrument is van niche naar mainstream gegaan, en het aanbod van werkelijk sterke partners heeft dat tempo niet bijgehouden.

Dit artikel maakt deel uit van onze complete gids over carbon offtake agreements.

Deze gids zet de vijf criteria uiteen die een sterke offtake-partner van een zwakke onderscheiden, en past ze vervolgens toe op vijf strategische opties voor Europese B2B-kopers.

Waar een carbon credit offtake agreement je feitelijk aan verbindt

Een carbon credit offtake agreement is een langlopend contract waarin een koper zich verplicht om een vastgesteld volume carbon credits van een project af te nemen, jaarlijks geleverd zodra het project ze uitgeeft, meestal tegen een vaste of vooraf afgesproken prijs. Betaling gebeurt doorgaans bij levering, soms met milestone-betalingen gekoppeld aan ontwikkelingsfasen van het project. Het verschilt van een spot-aankoop (credits die direct worden gekocht en geleverd) en van een forward-aankoop (een volume op korte termijn dat vooraf wordt vastgelegd).

De ruil is eenvoudig. Jij geeft het project inkomstenzekerheid, en in ruil daarvoor leg je aanbod vast en dek je je in tegen toekomstige prijsstijgingen. Het risico is even simpel. Als het project te weinig levert op volume, timing of kwaliteit, ben jij degene die het gat uitlegt aan je auditor. Daarom is partnerselectie de beslissing die het contract draagt.

De vijf criteria die een sterke offtake-partner van een zwakke onderscheiden

Leg, voordat je namen vergelijkt, je beoordelingscriteria vast. Deze vijf doen het meeste werk.

1. Kwaliteits- en integriteitsscreening

De grootste enkele bron van reputatierisico in een offtake is jarenlang credits kopen van een project dat over-credited of niet-additioneel blijkt. Een serieuze partner screent projecten tegen erkende standaarden (Verra VCS, Gold Standard, Puro.earth) en de Core Carbon Principles voordat je ook maar tekent, en kan je het bewijs laten zien over additionaliteit, permanentie en de kwaliteit van de monitoring, reporting en verification (MRV) van het project. Vraag wat de partner afwijst, niet alleen wat hij aanbiedt.

2. Bescherming tegen leveringsrisico

Over een tien jaar durend contract schalen projecten trager op dan gepland, missen ze verificatievensters of worden credits ongeldig verklaard. De contractuele beschermingen die ertoe doen zijn substitutieclausules, tekort-remedies en duidelijke counterparty-verplichtingen. Een slap contract zwijgt tot er iets misgaat. Bevestig jaar-voor-jaar-leveringsdoelen en wat er gebeurt als ze worden gemist.

3. Afstemming op regelgeving en rapportage

Voor Europese kopers verdient een offtake zijn plek alleen als de credits en documentatie standhouden onder CSRD- en ESRS E1-rapportage. Het EU Carbon Removal Certification Framework (CRCF) hervormt ook wat als een geloofwaardige removal telt. Een sterke partner levert registry-onderbouwde credits met documentatie die je rapportagesysteem kan verwerken zonder handmatige reconstructie.

4. Transparantie van de prijsstructuur

Welke prijsstructuur een deal ook gebruikt, geen ervan is inherent beter dan een andere, maar ondoorzichtigheid is altijd slechter. De partner hoort te onthullen hoe het geld naar het project stroomt, inclusief zijn eigen marge, en uit te leggen welke structuur bij je budget en risicobereidheid past. Verborgen kosten in een vijftienjarig contract stapelen zich op.

5. Aansluiting op de Europese markt en kracht van de tegenpartij

Een partner die de Europese regelgevingsomgeving begrijpt, in jouw taal en tijdzone opereert en aan het eind van je contractlooptijd nog bestaat, vermindert wrijving in de hele deal. In een vijftienjarige overeenkomst bepaalt de levensduur van de tegenpartij of het contract iets waard is.

Hoe offtake-prijzen zijn gestructureerd

De meeste offtake-geschillen beginnen met prijs, dus begrijp de vier gangbare structuren voordat je tekent. Fixed zet een enkele prijs per credit vast voor de hele looptijd, wat beide partijen volledige voorspelbaarheid geeft. Floating koppelt de prijs aan een marktindex bij elke levering, wat het prijsrisico naar de koper verschuift. Indexed stelt een basisprijs vast die volgens een gedefinieerde formule aanpast, waarmee het risico tussen beide partijen wordt gesplitst. Collared combineert een prijsvloer en -plafond, en begrenst zo de neer- en opwaartse kant zodat geen van beide partijen volledig is blootgesteld. Voor een eerste meerjarige overeenkomst is fixed of collared pricing meestal de best verdedigbare keuze voor budgettering en auditdoeleinden.

De 5 beste carbon offtake-partners voor Europese B2B-kopers

Elke optie hieronder is het sterkst voor een ander koperprofiel. De juiste keuze hangt af van je volume, interne capaciteit en hoeveel van het werk je in eigen huis wilt houden.

Partner

Type

Best voor

Regreener

Gecureerde, managed provider

Europese bedrijven die kwaliteitsgescreende, audit-klare offtakes willen die end-to-end worden beheerd

Patch

Enterprise-inkoopplatform

Grote kopers die inkoop op schaal via software draaien

CORE Markets

Marktadviseur / broker

Kopers die een grote, maatwerk-deal structureren en advies aan tafel willen

Senken

Gecureerde, managed provider

Kopers die bredere projectkeuze willen met enige begeleiding

Directe ontwikkelaars (bijv. Neustark)

Projecttegenpartij

Kopers die een portfolio verankeren met een specifieke, verifieerbare removal

1. Regreener: best voor kwaliteitsgedreven, volledig beheerde offtake

Regreener is een B Corp-gecertificeerde, in Amsterdam gevestigde provider die met meer dan 200 Europese zakelijke klanten werkt en specifiek is gebouwd voor B2B-kopers die een kwaliteitsfilter willen en een partner die als verlengstuk van hun sustainability-team optreedt.

Elk project wordt gescreend tegen een kwaliteitsraamwerk van 100+ datapunten voordat het een shortlist van een klant bereikt, waarbij regelgevingsintegriteit als een kern-selectiedomein wordt behandeld en niet als bijzaak. Regreener verzorgt sourcing, contractering, retirement en CSRD-klare rapportage end-to-end, wat past bij kopers die de zekerheid van een langlopende offtake willen zonder intern een inkoopfunctie op te bouwen. Voor de meeste Europese bedrijven die hun eerste meerjarige overeenkomst aangaan, is dit de route met de minste wrijving naar een verdedigbaar portfolio.

Best voor: Europese bedrijven die gecureerde, audit-klare offtakes willen die end-to-end worden beheerd.

2. Patch: best voor enterprise, software-gedreven inkoop

Patch is een in de VS gevestigd inkoopplatform dat sourcing, due diligence, contractering en rapportage centraliseert over een zeer groot universum aan projecten, en een specifiek offtake-product aanbiedt.

Het is de sterkste match voor grote kopers die inkoop via software willen draaien en carbon in bestaande workflows willen integreren. Workday heeft Patch bijvoorbeeld gebruikt voor meerjarige offtake-arrangementen. Europese kopers moeten de Amerikaanse basis afwegen tegen hun voorkeur voor een lokale tegenpartij en EU-specifieke regelgevingsondersteuning.

Best voor: Grote kopers die platform-gedreven inkoop op schaal willen.

3. CORE Markets: best voor maatwerk-dealstructurering

CORE Markets is een marktadviseur die offtake agreements structureert en onderhandelt, veel zoals een power purchase agreement, en kopers en ontwikkelaars helpt dealmechaniek, prijsstelling en hedging te verkennen.

Dit is de juiste partner wanneer je een adviseur aan tafel wilt om een deal op maat te ontwerpen in plaats van te kopen uit een gecureerd portfolio. Het past bij kopers met aanzienlijk volume en een duidelijk beeld van de specifieke projecten die ze direct willen contracteren.

Best voor: Kopers die een grote, maatwerk-deal structureren en advies aan de onderhandelingstafel willen.

4. Senken: best voor marktplaatsbreedte met advies

Senken is een in Duitsland gevestigd platform dat marktplaatstoegang combineert met advies, en tussen een gecureerde provider en een open marktplaats in zit. Het werkt goed voor kopers die bredere projectkeuze willen dan een strak gecureerde shortlist en toch begeleiding bij de hand willen. Zoals bij elk marktplaatsmodel is het kwaliteitsfilter deels aan jou om toe te passen, dus het integriteitsscreening-criterium hierboven weegt hier zwaarder.

Best voor: Kopers die marktplaatskeuze plus een laag advies willen.

5. Directe projectontwikkelaars: best voor removals met een enkele tegenpartij

Voor kopers die zich richten op een specifieke duurzame removal, kan rechtstreeks contracteren met de ontwikkelaar de schoonste route zijn. De Zwitserse mineralisatie-provider Neustark is een voorbeeld: een enkele tegenpartij, fysiek verifieerbare opslag en Gold Standard-certificering, met een meerjarige offtake agreement om Microsoft over zes jaar 27.600 ton carbon removal te leveren.

De afweging is concentratierisico en beperkt volume, wat de meeste kopers beheren door een of twee ontwikkelaarcontracten te combineren met een breder portfolio.

Best voor: Kopers die een portfolio verankeren met een specifieke, verifieerbare removal.

Een kanttekening over ratingtools: aanbieders zoals Sylvera raten en benchmarken credits maar verkopen je geen offtake. Behandel ze als een due-diligence-input naast je gekozen partner, niet als de partner zelf.

Hoe je deze criteria in de praktijk gebruikt

Toets elke potentiele partner aan alle vijf criteria en vraag om bewijs, niet om beloftes. De meest risicomijdende aanpak is zelden een enkele vijftienjarige verplichting aan een tegenpartij. Een gangbare hedge is om ongeveer de helft van je verwachte behoefte via een langlopende offtake te dekken en de andere helft op de spotmarkt te betrekken naarmate dat nodig is, wat je beschermt tegen zowel prijspieken als overcommitment.

Een gebalanceerde positie combineert vaak een managed, gecureerde offtake voor het grootste deel van je gecontracteerde volume met een direct ontwikkelaarcontract voor een specifieke removal. De partner die je helpt die balans te bouwen, in plaats van je het grootst mogelijke contract te verkopen, is meestal degene die het tekenen waard is.

Niet zeker welke offtake-structuur bij je uitstootprofiel en budget past? Plan een gratis portfolioreview en Regreeners team modelleert een partner- en projectmix rond je sector, volume en rapportagevereisten.

Over de Auteur:

bernard de wit van regreener

Bernard de Wit

Bernard is de oprichter van Regreener, dat hij in 2020 startte na zijn rechtenstudie in Leiden (Nederland) en Oxford (Verenigd Koninkrijk). Hij is gepassioneerd over klimaatactie, duurzaamheid en CO2-creditsmarkten en helpt bedrijven om betrouwbare, impactvolle klimaatmaatregelen te nemen door inzichten en best practices te delen. Als hij niet bezig is met het delen van kennis of het adviseren van bedrijven over hun duurzaamheidsdoelstellingen, kun je Bernard vinden op de tennisbaan of bij vrienden.

INHOUDSOPGAVE

Artikel Delen

Artikel Delen

Veelgestelde vragen

Kan een kleiner bedrijf gebruikmaken van afnameovereenkomsten?

Afnames zijn niet langer alleen voor hyperscalers. Middelgrote zakelijke kopers met klimaatverplichtingen voor meerdere jaren betreden de afnamemarkt, doorgaans via adviseurs of makelaars die de vraag van meerdere kopers bundelen om de minimale volumedrempels te bereiken die projectontwikkelaars vereisen.

Wat is het verschil tussen een forward-contract en een offtake agreement?

Een forward-contract is doorgaans een kortere verplichting (1 tot 5 jaar) voor een vastgesteld volume pre-issuance credits, vaak vooruitbetaald. Een offtake agreement is langer (5 tot 15 jaar), met credits die jaarlijks worden geleverd zodra het project ze uitgeeft en betaling meestal bij levering. Offtakes bevatten ook doorgaans meer gedetailleerde risicoverdelingsclausules rond make-good, reversal en force majeure.

Welk inkoopmechanisme is het beste voor een zakelijke koper?

De meeste serieuze kopers gebruiken alle drie. Spot voor flexibiliteit en dekking van het restant, forward voor aanbodzekerheid van 3 tot 5 jaar, en offtake voor verplichtingen van 10 tot 15 jaar op duurzame removals. De juiste mix hangt af van het jaarvolume, de net-zero-deadline, de methodologievoorkeur en de risicobereidheid.

Waarom ligt de gemiddelde forward offtake-prijs zoveel hoger dan de gemiddelde spotprijs?

Omdat de twee markten voor verschillende projecttypes worden gebruikt. Spot-transacties worden gedomineerd door goedkopere avoidance-credits en legacy-aanbod over alle kwaliteitsniveaus. Offtakes worden gedomineerd door duurzame removals (DAC, BECCS, biochar, ERW) die hoge prijzen vragen ongeacht hoe ze worden verkocht. Het offtake-mechanisme zelf voegt geen kosten toe. Het is het mechanisme waarmee dure, schaarse credits met hoge permanentie doorgaans worden ingekocht, omdat langlopende contracten die projecten uberhaupt financierbaar maken.

Wat is het verschil tussen een carbon offtake agreement en een forwardcontract?

Een termijncontract heeft doorgaans betrekking op een korte tot middellange termijn (1-5 jaar) met een vast volume en een vaste prijs. Een koolstofafnameovereenkomst is langer (5-15 jaar), heeft betrekking op grotere totale volumes en bevat meestal meer gedetailleerde bepalingen over kwaliteit, leveringstekorten en vervanging.

Hoe lang loopt een typische carbon offtake agreement?

De meeste carbon offtake agreements lopen tussen de 5 en 15 jaar. Vroege-fase removal-projecten, met name direct air capture en grootschalige aanplant, vragen soms om langere looptijden om de kapitaaluitgaven van het project te onderbouwen.

Zijn carbon offtake agreements alleen voor grote bedrijven?

Nee, maar ze komen het meest voor bij grote uitstoters met decarbonisatieverplichtingen voor meerdere jaren. Kleinere bedrijven kunnen deelnemen via gebundelde afnames die zijn gestructureerd door makelaars en adviseurs, die de vraag van meerdere kopers samenvoegen in één enkel contract.

Greenwashing-proof klimaatactie

Portret van een klimaatstrateeg

Sluit je aan bij 200+ bedrijven die impact maken met Regreener