In 2025 was de gewogen gemiddelde spotprijs voor een voluntary carbon credit €6,10. De gewogen gemiddelde forward offtake-prijs was €180. Dat is geen typefout. Dezelfde markt, hetzelfde jaar, dezelfde onderliggende ton CO2, met een prijs die dertig keer uiteenloopt afhankelijk van hoe en wanneer je koopt.
Dit artikel maakt deel uit van onze complete gids over carbon offtake agreements.
Die tweedeling is op dit moment het belangrijkste prijsverhaal in de voluntary carbon market, en het verandert hoe serieuze zakelijke kopers hun inkoop structureren. Spot, forward en offtake zijn drie verschillende manieren om hetzelfde product te kopen, met een andere commerciele logica, andere risicoprofielen en zeer verschillende prijskaartjes.
Spot vs Forward vs Offtake: het korte antwoord
Spot, forward en offtake zijn de drie belangrijkste inkoopmechanismen voor carbon credits, elk passend bij andere koperbehoeften en projecttypes. Spot-aankopen zijn credits die al zijn uitgegeven en direct beschikbaar voor retirement, gebruikt over alle kwaliteitsklassen en geprijsd tussen €1 en €50 per ton afhankelijk van de projectintegriteit. Forward-contracten leggen een vastgesteld volume pre-issuance credits vast voor levering binnen 1 tot 5 jaar, vaak met vooruitbetaling, en zijn gebruikelijk voor natuurgebaseerde projecten die hun productie opschalen. Offtake agreements zijn langlopende contracten (5 tot 15 jaar) die vooral worden gebruikt voor duurzame removals en premium natuurgebaseerde projecten, waarbij credits jaarlijks worden geleverd zodra het project ze uitgeeft. Het mechanisme bepaalt de prijs niet. Het project doet dat. Offtakes lijken in totaal duur omdat ze het mechanisme zijn dat de duurste creditcategorieen financiert, niet omdat de contractstructuur kosten toevoegt.
Vergelijking in een oogopslag
Spot | Forward | Offtake | |
|---|---|---|---|
Contractduur | Eenmalige transactie | 1 tot 5 jaar | 5 tot 15 jaar |
Status credit | Al uitgegeven | Meestal pre-issuance | Jaarlijks uitgegeven over de looptijd |
Timing betaling | Bij aankoop | Vooruit of per milestone | Bij levering |
Typisch projecttype | Alle categorieen | Natuurgebaseerd, removals met middelhoge kosten | Duurzame removals, premium natuurgebaseerd |
Typische prijsrange 2026 | €1 tot €60 (spotgem. €6,10) | 15 tot 30% onder verwachte toekomstige spot | €150 tot €1.000+ afhankelijk van project |
Voordeel koper | Flexibiliteit, directe retirement | Prijs vastzetten, aanbodzekerheid | Langetermijnaanbod, invloed op project |
Belangrijkste risico | Prijsvolatiliteit, schaarste aan kwaliteit | Projectlevering, methodologiewijziging | Langetermijnprestatie van project |
Best voor | Variabele volumes, dekking van restant | Aanbodzekerheid van 3 tot 5 jaar | Strategische verplichtingen van tien jaar-plus |
Spot: directe levering, marktprijs
Spot-aankopen zijn het eenvoudigste mechanisme in de markt. Je koopt credits die al zijn geverifieerd, uitgegeven en geparkeerd in een registry-account. Ze worden overgeboekt naar jouw account en geretireerd, meestal binnen enkele dagen. De prijs die je betaalt is de prijs op de dag dat je de transactie doet.
Spot is waar nog steeds het grootste deel van het transactievolume van de voluntary markt plaatsvindt. In 2025 werden ongeveer 168 miljoen credits geretireerd op de spotmarkt met een totale waarde van ruwweg €1,04 miljard, volgens Sylvera's State of Carbon Credits 2025. De gewogen gemiddelde prijs van €6,10 verbergt enorme variatie per projecttype en kwaliteitsrating.
Typische spot-prijsranges in 2026:
Generieke avoidance-credits zonder kwaliteitslabel: onder €1 per ton
Lager beoordeelde REDD+- en herbebossingscredits: €2 tot €14 per ton
BBB+-beoordeelde ARR-credits: rond €26 per ton
Hoogwaardige natuurgebaseerde credits met CCP-labeling: €10 tot €35 per ton
Premium natuurgebaseerde removals: tot €60 per ton
Biochar en engineered removals: €100 tot €400 per ton
Spot is zinvol voor kopers met kleinere, variabele jaarvolumes, voor kopers die voor het eerst de markt betreden en willen zien wat ze kopen voordat ze zich vastleggen, en voor kopers die een restgat dekken nadat een langlopend inkoopprogramma is afgerond.
Het nadeel is blootstelling. Spotprijzen voor hoogwaardige credits zijn gestegen naarmate het aanbod krapper wordt, en de categorieen met de hoogste integriteit zijn steeds vaker helemaal niet meer beschikbaar op de spotmarkt omdat ze vooraf zijn verkocht via forward- en offtake-contracten. Voor actuele prijsranges per methodologie en kwaliteitsklasse, zie onze carbon credit-prijzen en prognoses voor 2026.
Forward: vandaag betalen, later geleverd krijgen
Forward-contracten zitten tussen spot en offtake in. De koper verplicht zich tot een vastgesteld volume credits dat binnen 1 tot 5 jaar wordt geleverd, meestal met vooruitbetaling of in milestone-tranches. De credits zijn doorgaans pre-issuance, wat betekent dat het project is geregistreerd maar de specifieke credits nog niet zijn geverifieerd en uitgegeven.
De commerciele logica is eenvoudig. De projectontwikkelaar krijgt kapitaal om het project op te schalen. De koper krijgt een prijskorting ten opzichte van de verwachte toekomstige spot, plus als eerste recht op de credits wanneer ze worden uitgegeven. Forward-prijzen liggen doorgaans 15 tot 30 procent onder de verwachte spotprijs van de koper op de toekomstige leverdatum, wat de compensatie van de ontwikkelaar is voor het verschuiven van financieringsrisico naar de koper.
Drie prijsmodellen domineren forward-contracten:
Vaste forward-prijs. Een enkele prijs per credit voor het volledige forward-volume. Simpel en helder, blootgesteld aan marktbeweging in beide richtingen.
Indexed forward. Prijs volgt een benchmark of basket bij levering. Gebruikt wanneer beide partijen blootstelling willen aan waar de markt daadwerkelijk uitkomt.
Forward met escalator. Startprijs met een vastgestelde jaarlijkse verhoging, vaak 2 tot 5 procent. Een middenweg tussen vast en indexed.
Het risico is levering. Als het project te weinig uitgeeft, wordt geschorst door de registry of zijn methodologie ziet herzien, is de koper blootgesteld. Forward-contracten bevatten doorgaans vervangingsclausules, maar de koper draagt nog steeds het projectspecifieke risico op een manier die op de spotmarkt niet zou spelen. Forwards zijn het meest gebruikelijk voor natuurgebaseerde projecten met kortere crediting-cycli en voor kopers die aanbodzekerheid willen over de komende 3 tot 5 jaar zonder zich vast te leggen op een tien jaar durende overeenkomst.
Offtake: langlopend, gestructureerd, gebruikt voor premium projecten
Offtake agreements zijn het inkoopinstrument dat het bovensegment van de voluntary carbon market de afgelopen twee jaar heeft hervormd. Een offtake is een langlopend contract (doorgaans 5 tot 15 jaar) waarin de koper zich verplicht om een vastgesteld volume credits af te nemen dat jaarlijks wordt geleverd zodra het project ze uitgeeft. Betaling is meestal bij levering, soms met milestone-betalingen gekoppeld aan ontwikkelingsfasen van het project.
De cijfers vertellen het verhaal. Volgens Sylvera bedroegen de in 2025 aangekondigde offtake-deals €12,3 miljard, tegen €3,95 miljard in 2024, terwijl ze tot 2035 slechts ongeveer 12 miljoen credits per jaar leveren tegen een gewogen gemiddelde prijs van €180 per credit. Dat gewogen gemiddelde wordt omhoog getrokken door de categorie duurzame removals. Direct air capture zit in 2026 op €450 tot meer dan €1.000 per ton in forward-aanbiedingen. BECCS-, biochar- en enhanced rock weathering-offtakes zitten doorgaans tussen €150 en €400 per ton.
Drie dingen verklaren waarom credits die via offtake agreements worden verhandeld doorgaans zo ver boven het spotgemiddelde liggen. Geen ervan is de contractstructuur zelf.
Ten eerste zijn de projecten die worden gefinancierd duur. De meeste grote offtakes zijn voor duurzame removal-projecten die toegewijde langetermijnkopers nodig hebben om de kapitaaluitgaven te onderbouwen die nodig zijn om het project uberhaupt te bouwen. De prijs weerspiegelt de kosten van het bouwen en exploiteren van de installatie, niet de kosten van het contract.
Ten tweede leggen ze schaars aanbod vast. Sylvera's data uit 2025 laat zien dat de forward offtake-markt een ander universum is dan de spotmarkt. Hij is geconcentreerd, removal-zwaar en gedomineerd door kopers (Microsoft, Google, Stripe, leden van de Frontier-coalitie) die hun eigen toekomstige schaarste inprijzen.
Ten derde bevatten ze gestructureerde risicoverdelingsclausules. Offtake-contracten bevatten make-good-bepalingen, reversal-bescherming, kwaliteitsondergrenzen en gedetailleerde force majeure-voorwaarden. Deze verhogen de kopprijs niet, maar weerspiegelen een niveau van commerciele structurering dat in een spot-transactie niet bestaat. Voor een clausule-voor-clausule-uitleg, zie onze gids over belangrijkste contractvoorwaarden in een carbon credit offtake agreement.
Voor de volledige mechaniek van hoe offtakes werken, zie onze complete gids over carbon offtake agreements.
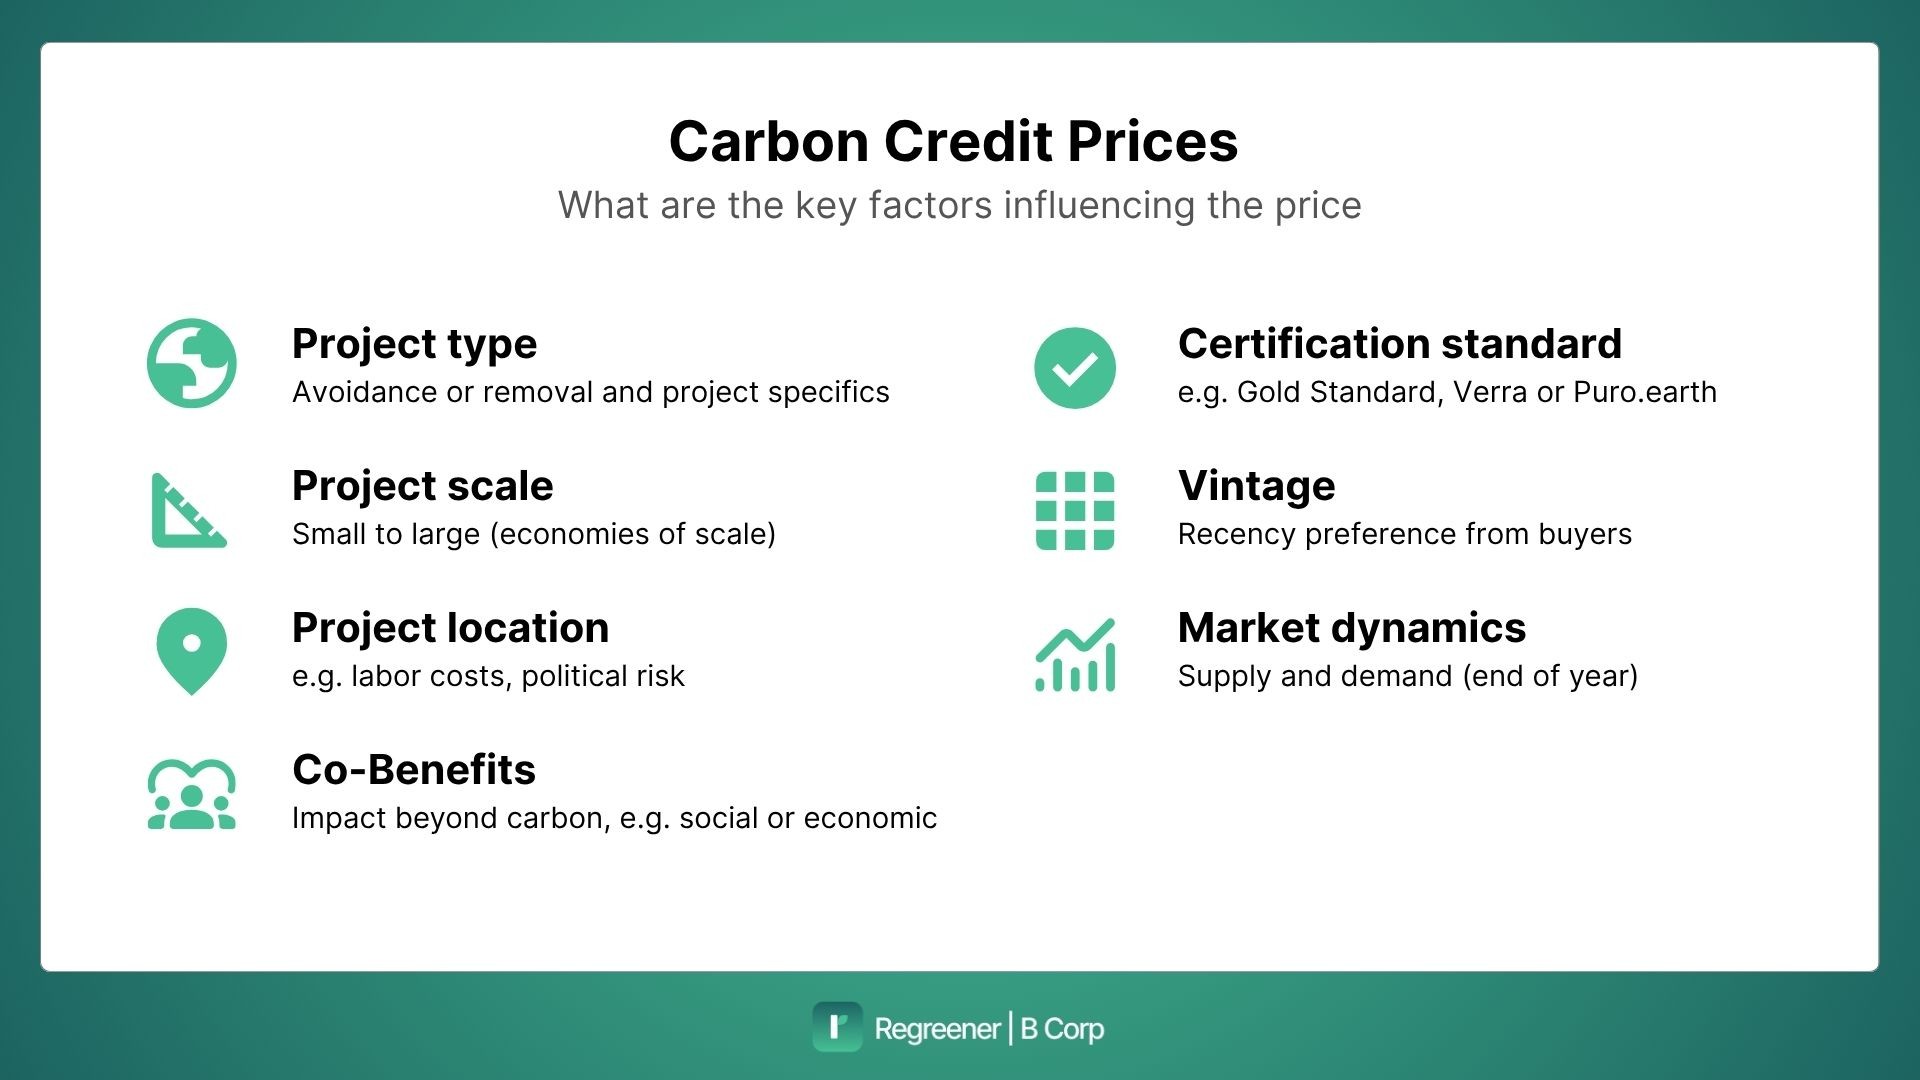
Het prijsverschil: het zijn de projecten, niet het mechanisme
Het verschil van 30x tussen €6,10 spot en €180 forward offtake wordt vaak beschreven alsof het offtake-mechanisme zelf kosten toevoegt. Dat doet het niet. Het verschil bestaat omdat spot en offtake nu worden gebruikt voor vrijwel volledig verschillende categorieen projecten.
De spotmarkt wordt gedomineerd door legacy avoidance-credits, oudere vintages en projecten die de integriteitsreset van 2023 en 2024 niet hebben overleefd. Het grootste deel van dit aanbod zal onbeperkt tegen lage prijzen blijven verhandelen. De offtake-markt wordt gedomineerd door duurzame removals (DAC, BECCS, biochar, mineralisatie, enhanced rock weathering) die overal waar ze worden verkocht hoge prijzen vragen, omdat de onderliggende kosten van het verwijderen van een ton CO2 via deze technologieen structureel hoog zijn en het aanbod beperkt is.
Anders gezegd: als een DAC-credit ooit in betekenisvol volume op de spotmarkt zou worden verhandeld, zou hij nog steeds enkele honderden euro's per ton kosten. Het mechanisme is niet de prijsbepaler. Het projecttype, de methodologie, de permanentie en de kwaliteitsrating zijn dat. Offtakes zijn toevallig het mechanisme dat wordt gebruikt om deze credits te financieren, omdat het de enige manier is om de kapitaaluitgaven te onderbouwen die nodig zijn om first-of-a-kind-installaties te bouwen.
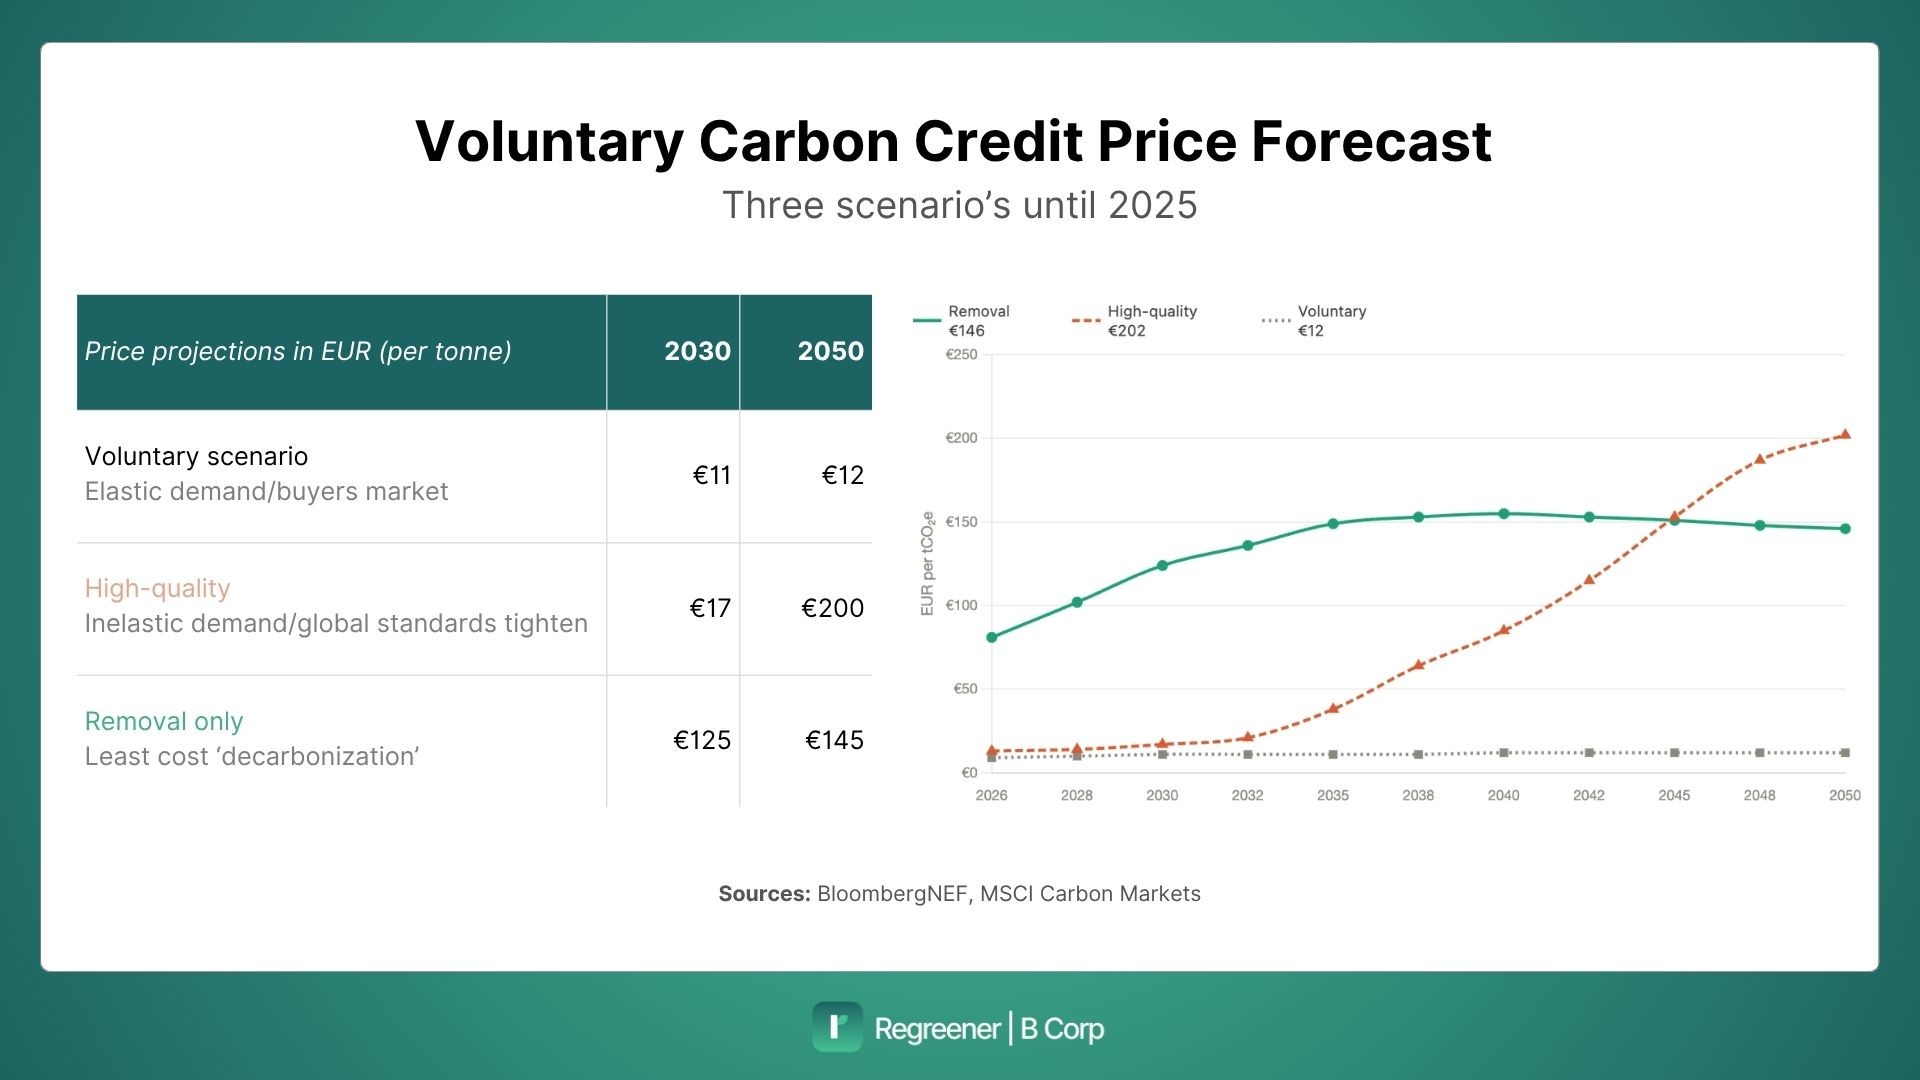
Wat dit voor kopers betekent, is dat de spotmarktprijs niet langer een bruikbare benchmark is voor wat een serieus klimaatprogramma kost. Een net-zero-strategie die is afgestemd op science-based targets vereist doorgaans een portfolio dat goedkopere hoogwaardige natuurgebaseerde credits combineert met een betekenisvolle allocatie naar duurzame removals. De gemengde kosten van dat portfolio liggen ruim boven het spotgemiddelde vanwege wat erin zit, niet hoe het is gekocht.
Hoe kopers alle drie combineren
De meeste serieuze zakelijke kopers gebruiken alle drie de mechanismen. De mix hangt af van volumeprofiel, klimaatstrategie en risicobereidheid, maar een gangbare structuur ziet er zo uit:
Spot (10 tot 30 procent van het volume). Gebruikt voor flexibiliteit, voor dekking van het restant aan het eind van het jaar, en voor het testen van nieuwe projecttypes voordat langere overeenkomsten worden aangegaan.
Forward (20 tot 40 procent van het volume). Gebruikt voor aanbodzekerheid van 3 tot 5 jaar op natuurgebaseerde credits en removals met middelhoge kosten, met betaling getimed om de projectfinancieringsbehoefte van de ontwikkelaar te ondersteunen.
Offtake (40 tot 70 procent van het volume). Gebruikt voor duurzame removals en voor hoogwaardige natuurgebaseerde projecten waar aanbodzekerheid van 10 tot 15 jaar een strategische vereiste is.
CORE Markets omschrijft de meest risicomijdende hedge als een 50/50-verdeling tussen langlopende offtake en spot. Die logica geldt nog steeds voor kopers met voorspelbare jaarvolumes, al stijgt het aandeel forward en offtake meestal naarmate de net-zero-deadline van de koper nadert en duurzame removal-volumes niet-onderhandelbaar worden.
De vraag die ertoe doet is niet "welk mechanisme is het beste". Het is "welke mix past bij ons uitstoottraject, onze budgetcyclus en onze rapportageverplichtingen". Dat is de vraag waarin het de moeite waard is echte strategische tijd te steken, want het antwoord werkt een decennium lang door.
Bouw de inkoopmix die bij jouw bedrijf past
De voluntary carbon market is niet langer een markt. Het zijn er drie, met zeer verschillende prijzen, zeer verschillende tijdshorizonnen en zeer verschillende strategische implicaties. De kopers die spot, forward en offtake als uitwisselbaar behandelen, betalen uiteindelijk te veel voor sommige credits en leggen te weinig aanbod vast op andere. De kopers die een bewuste mix ontwerpen, leggen de hoogwaardige credits van morgen vast tegen de prijzen van vandaag, spreiden hun budgetcycli over meerdere jaren en maken van carbon-inkoop een strategisch bezit in plaats van een jaarlijkse kostenpost.
Hoe de juiste mix er voor jouw bedrijf uitziet, hangt af van de variabelen die alleen jij helder kunt zien: je uitstoottraject, je rapportageverplichtingen, de methodologieen die bij je strategie passen en het budgetprofiel dat je de komende tien jaar kunt vastleggen. Wij helpen zakelijke kopers dit te doordenken en de inkoopstructuur van de grond af op te bouwen, met de projectdiligence, marktcontext en contractervaring om het te onderbouwen.